


【完全網羅】年末年始の株式市場と資産管理の実務大全|損出し・アノマリー・1月効果から投資の本質まで徹底解説
概要(エグゼクティブ・サマリー)
年末年始の株式市場は、1年の中で最も「特殊な需給要因」と「季節的なアノマリー(経験則)」が交錯する特異な期間です。
普段の株式市場は、企業の業績推移、金利動向、マクロ経済指標といったファンダメンタルズが価格形成の主軸を担います。しかし、12月中旬から1月上旬にかけては、機関投資家の決算対策や休暇入り、個人投資家による税金対策(タックスロス・セリング / 損出し)、さらには新年の制度枠更新(新NISA枠のリセットやニューイヤー・マネーの流入)など、市場参加者側の「制度的・実務的な都合」によって価格が歪みやすくなります。
本稿では、これまで解説した要点をすべて統合し、初級者から中上級者までが実務でそのまま活用できるよう、豊富な具体例、計算モデル、ケーススタディ、架空のトレード事例を交えて徹底的に深掘りします。
第1章:年末年始相場のメカニズムとアノマリーの裏側(具体例と例外)
第2章:【実践シミュレーション】損出し(損益通算)完全実務マニュアル
第3章:年末年始特有のリスク要因と市場の見極め方
第4章:1月効果(January Effect)を狙うリバウンド投資の実践プロトコル
第5章:金融・投資知識を体系化する意義:市場の歪みを利益に変えるリテラシー
第1章:年末年始相場のメカニズムとアノマリーの裏側
株式市場におけるアノマリー(Anomaly)とは、現代ファイナンス理論の標準的なモデル(効率的市場仮説など)では論理的に完全には説明がつかないものの、経験則・統計上高い確率で再現される規則的な市場の癖を指します。年末年始には、日米双方で特有の呼び名を持つアノマリーが存在します。
1. 主なアノマリーの背景と具体例
サンタクロースラリー(Santa Claus Rally・米国市場)
エール・ハーシュ(Yale Hirsch)が『株式投資家アルマナック』で提唱した有名な現象で、厳密には「その年の最後の5取引日と、新年の最初の2取引日」の計7営業日において、S&P500指数が高確率でプラスリターンを記録する傾向を指します。
発生メカニズムの具体例:
機関投資家の売り圧力消失: 機関投資家(ヘッジファンドや年金基金)のファンドマネージャーは、12月中旬までにその年の成績を確定させ、クリスマス休暇に入ります。市場から大口の売り注文が消えるため、板(気配値)が軽くなります。
個人投資家の買い優勢: 年末ボーナスの受給や、クリスマスプレゼント需要、消費拡大への期待感から、個人の資金が流入しやすくなります。
お化粧買い(Window Dressing): 運用機関が顧客への四半期報告書に「今年値上がりした人気株」を記載するため、最終盤に上位パフォーマンス株を買い増す動きが相場を支えます。
掉尾の一振(とうびのいっしん・日本市場)
「虎は死して皮を留め、年は暮れて掉尾の一振」という相場格言に由来します。12月最後の取引日である「大納会」に向けて、日経平均株価やTOPIXが急上昇する現象です。
発生メカニズムの具体例:
受渡日通過後の売り枯れ: 後述する「損出し売り」の年内最終受渡日が過ぎると、個人の投げ売りがパタリと止まります。売り物がなくなった真空地帯に、新年相場を先取りするご祝儀買いが入ることで、日経平均が最終2〜3営業日で急伸することが多々あります。
餅つき相場(乱高下のメカニズム)
12月中旬〜下旬にかけて、売買代金が普段の半分近くまで急減する中で発生します。
具体例: 普段なら10万株の成行売りが出てもびくともしない大型株が、市場参加者が少ないためにわずか数千株の売りで1〜2%も急落し、直後に買い戻されて急反発するような乱暴な値動きになります。臼の中で餅をぺったんぺったんと激しくつく様子になぞらえてこう呼ばれます。
2. アノマリーが完全に崩壊した歴史的ケーススタディ
アノマリーは「100%確実に起きる法則」ではありません。需給による押し上げ要因を遥かに超える巨大なマクロショックや金融政策の急変が重なると、壮絶な下落相場へと反転します。
代表例:2018年12月の「クリスマス・ショック」
何が起きたのか: 2018年12月、FRB(米連邦準備制度理事会)が市場の利下げ・引き締め減速期待を裏切って追加利上げを強行し、パウエル議長がタカ派寄りの姿勢を崩しませんでした。これに米中貿易摩擦の激化が重なり、クリスマス直前の12月24日、S&P500は前日比-2.7%とクリスマスイブとして史上最悪の暴落を記録しました。
得られる教訓: 「例年上がるはずだから」と盲信してフルレバレッジ(信用取引を限度額いっぱいまで使うこと)で買い進めていた投資家は、追証(追加証拠金)の発生で強制決済に追い込まれました。マクロ金利と中央銀行の姿勢は、季節性よりも常に優先されます。
第2章:【実践シミュレーション】損出し(損益通算)完全実務マニュアル
年末相場で個人投資家が最も直接的にキャッシュ(手取り現金)を増やせる実務が「損出し(タックスロス・セリング)」です。感覚論ではなく、税法上の数式と具体的なポートフォリオをもとにシミュレーションします。
1. 損出しの基本数式と税率構造
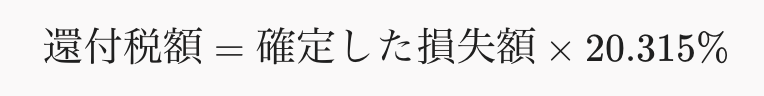
日本の税法上、上場株式の譲渡益(キャピタルゲイン)および配当等(インカムゲイン)に対する課税は申告分離課税となっており、税率は一律 20.315% です。

損出しを行うと、確定済みの利益から売却損失が控除されるため、課税対象額そのものが圧縮されます。
2. ケーススタディ:Aさんの年末税金最適化
投資歴3年の会社員Aさんのポートフォリオ状況を例に、具体的な還付計算を行います。
Aさんの12月時点の運用状況(特定口座・源泉徴収あり):
確定利益: 半導体株の利確で +150万円(すでに証券口座から 1,500,000 × 20.315% = 304,725円 が税金として源泉徴収済み)
保有中の含み損銘柄:
銘柄X(新興グロース株):-60万円
銘柄Y(バイオベンチャー):-30万円
銘柄Z(大型バリュー株):+20万円(含み益)
【シナリオ比較】
■ 何もせず年を越した場合:
  確定利益 150万円 に対し、税額 304,725円 がそのまま国・地方自治体に納付され終了。手取り利益は 1,195,275円。

■ 銘柄Xの「-60万円」を年内に損出しした場合:
  相殺後の純確定利益: 150万円 - 60万円 = 90万円
  本来納めるべき税額: 90万円 × 20.315% = 182,835円
  ⇒ 口座に還付される現金: 304,725円 - 182,835円 = 121,890円
【シナリオ比較】
■ 何もせず年を越した場合:
確定利益 150万円 に対し、税額 304,725円 がそのまま国・地方自治体に納付され終了。手取り利益は 1,195,275円。
■ 銘柄Xの「-60万円」を年内に損出しした場合:
相殺後の純確定利益: 150万円 - 60万円 = 90万円
本来納めるべき税額: 90万円 × 20.315% = 182,835円
⇒ 口座に還付される現金: 304,725円 - 182,835円 = 121,890円
Aさんは、スマートフォンから銘柄Xを一度売却するだけで、ノーリスクで現金12万1,890円を取り戻すことができます。
3. 「約定日」と「受渡日」のタイムトラベルを回避する
初心者が最も頻繁に遭遇する悲劇が、「12月30日の大納会当日に売却ボタンを押し、翌年の税金として処理されてしまった」というミスです。
株式の取引は「契約が成立した日(約定日)」と「代金と株券が実際に移動する日(受渡日)」が異なります。現在の日本の制度(および米国株)は T+2(約定日から起算して2営業日後が受渡日) です。
【カレンダー例(2026年12月の場合)】
・12月28日(月):年内最終売買日(権利付き最終日・損出し最終約定日) ★ここまでに約定必須!
・12月29日(火):翌年扱いとなる初日(受渡日は2027年1月4日)
・12月30日(水):大納会(2026年の最終受渡日)
・12月31日(木)〜1月3日(日):市場休業(年末年始休暇)
・1月4日(月):大発会(2027年の取引開始)
【カレンダー例(2026年12月の場合)】
・12月28日(月):年内最終売買日(権利付き最終日・損出し最終約定日) ★ここまでに約定必須!
・12月29日(火):翌年扱いとなる初日(受渡日は2027年1月4日)
・12月30日(水):大納会(2026年の最終受渡日)
・12月31日(木)〜1月3日(日):市場休業(年末年始休暇)
・1月4日(月):大発会(2027年の取引開始)
結論: 12月28日の取引終了(15:30)までに約定しなければ、受渡日は2027年にズレ込み、2026年分の確定利益とは相殺できません。
夜間PTS取引の注意: 12月28日の夜間(PTSナイトセッション)で行った取引は、翌営業日(12月29日)の約定扱いとなり、当年分には間に合いません。
4. 同日買い戻し(クロス取引)の罠と正しい手順
「銘柄Xの損失は確定させて税金は取り戻したいが、来年必ず値上がりするはずだから株自体は持ち続けたい」というケースがあります。ここでやってはいけないのが「同一口座内での同日中の売却&買い戻し」です。
なぜ同日買い戻しはダメなのか?(総平均法の仕組み)
日本の税法では、同一日に同一銘柄を「売り」と「買い」の両方行った場合、順序にかかわらず「まず買いがあり、その後に売った」とみなして取得価額を平均化します。
失敗例:
取得単価2,000円の株を1,000株保有(簿価200万円)。現在株価は1,400円(含み損-60万円)。
朝9:00に1,400円で1,000株売却(損出し成立を狙う)。
その直後、9:05に1,400円で1,000株買い戻し。
税務上の計算: 「2,000円で買った株1,000株」と「1,400円で買った株1,000株」を平均し、新取得単価は 1,700円 と判定されます。
その上で「1,700円の株を1,400円で1,000株売却した」と計算されるため、計上される損失は -60万円 ではなく -30万円 に半減してしまいます。
損失を100%計上するための2つの正解ルート
翌営業日寄り付きで買い戻す: 売却した日の翌営業日の朝(8:45〜9:00の板状況を見て)寄り付きで成行または指値で買い戻します。日が跨がっているため、取得単価の混ざり合いは一切発生しません(ただし夜間の突発ニュースによるギャップアップリスクは残ります)。
別口座(またはNISA口座)で同日買い戻す: 課税口座(特定口座)で売却すると同時に、新NISA枠(成長投資枠)や別証券の口座で同株数を買い付けます。口座区分が異なれば税務上の名義計算は混ざりません。非課税枠への移行も同時に達成できる極めて合理的なアプローチです。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:年末年始特有のリスク要因と市場の見極め方
年末年始の相場は、プレイヤーの交代と市場の厚みの変化によって、普段とは異なる物理法則が働きます。初心者が巻き込まれやすいトラップを分析します。
1. 流動性の枯渇(Thin Market)とスリッページリスク
12月20日頃から1月第1週にかけて、世界の機関投資家の大半は取引端末を閉じます。
現象: 気配値(板)に並ぶ注文株数が極端に薄くなります。普段なら10円刻みでびっしり並んでいる注文が、50円、100円飛び飛びになります。
起きる事故: ここで「成行(なりゆき)注文」を出すと、最良気配値から大きく離れた不利な価格で約定してしまいます(スリッページ)。
対策: 「指値(さしね)注文」の絶対厳守です。どんなに急ぎの売買であっても、気配値の中値を見極めて指値を置く必要があります。
2. 為替のフラッシュクラッシュ(Flash Crash)警戒
株式投資家であっても、オルカン(全世界株式)やS&P500、米国個別株を保有している場合は、年末年始の為替相場から目を離せません。
過去の教訓:2019年1月3日朝のフラッシュクラッシュ
背景: 日本の正月三が日で東京市場が完全に休場、ロンドンやニューヨークもまだ本格稼働していない極めて流動性の低い日本時間早朝(午前7時半頃)。
何が起きたのか: アルゴリズムによる仕掛け的な円買い注文をきっかけに、ドル円相場がわずか数分間で1ドル=108円台後半から一時104円台後半まで**約4円も瞬間的に急騰(急激な円高)**しました。
株式への影響: 円建てで評価される米国株投信(eMAXIS Slim 米国株式など)の基準価額は、為替の急激な円高によって一撃で数パーセント下落する打撃を受けました。
3. 「実需の買い」と「張り子の虎の急騰」を見極める
年末に株価が勢いよく上昇している時、それが「本物のトレンド」なのか「薄商いの中の仕掛け」なのかを見分ける唯一の客観的指標は「出来高(売買代金)」です。
| 指標 | 健全な年末ラリー(実需) | 危険な急騰(張り子の虎) |
| 出来高・売買代金 | 株価上昇とともに増加または高水準維持 | 株価は急上昇しているのに出来高はスカスカ |
| 先物 vs 現物主導 | 現物株の買いが指数を牽引 | 日経平均先物主導の短期アルゴ買いのみが先行 |
| 騰落銘柄数 | 値上がり銘柄数が全体の7〜8割を占める全面高 | 指数寄与度の高い一部大型株のみが買われ、個別株は閑散 |
出来高を伴わない急騰に年末飛びつくと、年始に外国人投資家が戻ってきた初日(大発会〜第1週)に冷や水を浴びせられ、高値掴みのまま取り残されることになります。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第4章:1月効果(January Effect)を狙うリバウンド投資の実践プロトコル
需給の歪みによって生じた株価の歪みは、年末を過ぎると解消に向かいます。これが「1月効果」であり、腕利きの投資家にとっては年間の最初の収益機会となります。
1. バリュートラップ(安物買いの銭失い)を排除するチェックリスト
タックスロス・セリングで叩き売られた銘柄の中から、年始に急反発する「ダイヤモンド」と、そのまま破滅へ向かう「泥舟」を区別するための客観的クライテリアです。
【1月効果・候補選定の厳格な4条件】
[条件1] 年初来パフォーマンス:-20%〜-40%の下落(売り叩かれていること)
[条件2] 収益性・進捗率:直近四半期で営業黒字、通期計画に対する利益進捗率が75%以上
[条件3] 財務の安全性:自己資本比率 40%以上、実質無借金または十分な手元資金
[条件4] 需給の軽さ:直近6ヶ月で「信用買い残」が持続的に減少していること
【1月効果・候補選定の厳格な4条件】
[条件1] 年初来パフォーマンス:-20%〜-40%の下落(売り叩かれていること)
[条件2] 収益性・進捗率:直近四半期で営業黒字、通期計画に対する利益進捗率が75%以上
[条件3] 財務の安全性:自己資本比率 40%以上、実質無借金または十分な手元資金
[条件4] 需給の軽さ:直近6ヶ月で「信用買い残」が持続的に減少していること
最重要ポイント(信用残): 株価が下がり続けている銘柄で「信用買い残」が膨らみ続けている銘柄は絶対に触れてはいけません。これは個人のナンピン買い(傷口を広げる買い増し)が積み上がっている証拠であり、年始に株価が少し戻した瞬間に「助かった!」とばかりにやれやれ売りが殺到し、上値を完全に押さえつけられます。
2. トレードのシナリオ構築:架空銘柄「XYZテクノロジー」のケース
銘柄背景:
クラウドセキュリティを提供する優良グロース企業。
業績は前年比+25%増収・営業黒字を維持しているが、米長期金利上昇の影響でグロース株全体が嫌気され、年初の3,000円から12月中旬には1,600円(-46%)まで売られている。
12月第2週〜3週にかけて、個人のタックスロス売りが加速し、連日年初来安値を更新。
実践エントリー手順:
売り枯れの察知(12月28日): 年内受渡最終日の午後、出来高が急増しながら長い「下ひげ」を引いて引けた(タックスロス・セリングの売りを大口が吸収したサイン)。ここで予定資金の30%を打診買い(1,620円)。
新年の追撃(1月4日・大発会): 年始の寄り付き後、前日高値を上回り、5日移動平均線を上抜けたことを確認。ここで資金の40%を追加エントリー(1,700円)。
利益確定(1月15日〜20日頃): 需給の巻き戻しにより、株価は急反発。25日移動平均線(1,950円)に到達し、下落幅に対する戻り率が半値戻し(2,000円近辺)に近づいたところで全株利確。
リターン: 平均取得単価 約1,665円 → 売却2,000円(+20.1%の短期収益)。
損切り防衛ライン: もし大発会以降に12月28日の安値(1,580円)を割り込んだ場合は、需給以外の未開示の致命的悪材料が存在すると判断し、-3%の損失(1,570円)で即時撤退する規律を事前にセットしておく。
第5章:金融・投資知識を体系化する意義:市場の歪みを利益に変えるリテラシー
ここまで解説してきた年末年始のメカニズムを理解したとき、多くの初心者が抱く感想は「投資とは単に将来性のある会社の株を信じて長期保有するだけではないのか?」という疑問かもしれません。
最後に、なぜ個人投資家にとって「制度・税金・需給・市場心理」を含む体系的な金融知識の習得が不可欠なのか、その根源的な理由を解説します。
1. 「知識の非対称性」が生む不可視の富の収奪
資本主義社会、とりわけ金融市場は「ルールの熟知度が高い者が、ルールを知らない者から合法的に富を吸い上げるゲーム」という冷徹な側面を持っています。
税金の無駄払いという確定損失:
株式市場で+10%の利益を出すのは市場環境次第であり不確実です。しかし、損出しを実行して納めすぎた税金を取り戻す行為は、「確実に手取りを10%〜20%増やす確定利回り行動」です。制度を知らない人は、本来手元に残るはずの現金を毎年毎年、無自覚にドブに捨てているのと同じです。
高コスト金融商品のカモにされるリスク:
金融リテラシーが欠如していると、銀行や対面証券の窓口で「毎月分配型」「元本確保型(と錯覚させる仕組債)」「手数料3%のテーマ型投信」といった、販売会社だけが確実に儲かる手数料搾取商品を買わされます。年利数パーセントを競う世界において、3%の手数料を支払うことは資産形成における致命傷です。
2. 再現性のある「メンタルの安定」は知識からしか生まれない
投資において最も恐ろしい敵は、暴落そのものではなく「自分自身の恐怖とパニック」です。
知識がない人の行動:
年末年始に餅つき相場やフラッシュクラッシュで株価が急落すると、「世界が終わるのではないか」「どこまで下がるかわからない」とパニックになり、まさに大底(最も売ってはいけないタイミング)で保有資産を投げ売りします。
知識がある人の行動:
「今はクリスマス休暇で売買高が通常の4割しかない。薄商いの中で大口の仕掛け的な売りが出ただけだ。企業のファンダメンタルズには何の変化もないし、年内受渡日が過ぎれば売り圧力は枯渇する」と冷静に状況を因数分解できます。結果として、狼狽売りを回避するどころか、投げ売りされた優良資産を格安で拾う側に回ることができるのです。
3. 金融リテラシーは「自由への入場券」
金融知識を体系的に学ぶことは、単に銀行口座の残高を増やすテクニックにとどまりません。それは、「時間と選択の自由」を取り戻すための知的防衛手段です。
インフレに対する防衛: 現金(預貯金)の価値が静かに目減りしていく時代において、株式や不動産を通じて資産を防御・拡大するスキルは、もはや教養ではなく「生存スキル」です。
複利の果実を最大化する: 制度(新NISAやiDeCo)のメリットを隅々まで理解し、余計な税金や手数料を極限まで削ぎ落とすことで、10年後、20年後の複利カーブは数千万円単位の差となって現れます。
他人に人生を左右されない生き方: 資産形成が進み、生活費を上回るインカムや金融資産のクッションができることで、理不尽な仕事や環境からいつでも立ち去ることができる精神的自由(F-You Money)が手に入ります。
年末年始のこの節目は、過去1年の売買を冷静に振り返り、ポートフォリオを整え、新しい制度や市場のルールを学び直す最高のタイミングです。目先の株価の上げ下げに一喜一憂する投資家を卒業し、市場の構造そのものを味方につける賢明な投資家として、確固たる一歩を踏み出してください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
