


【徹底解剖】GeoMax(ジオマックス)とは?FANG+やレバナスとの違いと失敗しない付き合い方
近年、新NISAのスタートに伴い、資産運用の中心として「オルカン(全世界株式)」や「S&P500」といった広範に分散された低コストのインデックス投資信託が定着しました。着実に世界経済の果実を取り込めるこれらのファンドは、長期資産形成の強固な土台(コア資産)として申し分ない選択肢です。
しかし、投資の理解が深まるにつれて「守りの基盤はできたが、余剰資金の一部を使ってより高いリターンを狙いたい」「レバレッジ投信のような短期的な爆発力を、NISAの非課税枠を活かした現物投資で再現できないか」と考える投資家も増えています。
そうしたニーズの中で脚光を浴びているのが、
sustenキャピタル・マネジメントが運用する公募投資信託「GeoMax(ジオマックス)」(正式名称:米国株式アグレッシブ・ポートフォリオ)です。
自ら「パワー系投信」を標榜し、一般的な投信の常識を覆す大胆な設計を持つ本ファンドは、一体どのような仕組みで運用され、どんなリスクを抱えているのでしょうか。さらに、NASDAQ100、FANG+、レバナス(レバレッジNASDAQ100)といった競合する人気商品とどう異なり、どのようにポートフォリオへ組み込むべきなのでしょうか。
本稿では、投資初心者から中上級者までが体系的に理解できるよう、運用の数学的コンセプトから銘柄選定、リスク特性、比較分析、実践的な資産配分、そしてこれらを通じて見えてくる「金融リテラシーの本質」までを余すところなく完全網羅して解説します。
第1章:GeoMax(米国株式アグレッシブ・ポートフォリオ)の基本概要
1-1. 名称の由来とファンドのコンセプト
GeoMax(ジオマックス)という愛称は、数学・金融工学における「幾何平均(Geometric mean)リターンの最大化(Maximize)」に由来します。
投資信託の運用において、多くのファンドマネージャーは「シャープレシオ(価格変動リスクに対してどれだけ効率よくリターンを得られたか)」や「相場下落時のドローダウン抑制」といった安全指標を意識してポートフォリオを構築します。下落の痛みを和らげ、なだらかな成長を目指すのが一般的な投資信託の王道です。
しかし、GeoMaxはこの常識に真っ向から挑戦しています。「日々の激しい値動き(ボラティリティ)を抑えることは一切目指さない。目先の乱高下には目をつぶり、10年、20年という長期スパンで最終的な資産額(幾何平均リターンの複利蓄積)が最大化することだけを目的に最適化する」という一点突破の思想で作られたアクティブファンドです。
1-2. 基本スペック一覧
まずはファンドの骨格を一覧で整理します。
正式名称:米国株式アグレッシブ・ポートフォリオ(愛称:GeoMax)
運用会社:株式会社sustenキャピタル・マネジメント
投資対象:主に米国の金融商品取引所に上場する株式、預託証書(ADR)、ETF等
運用スタイル:クオンツモデル(計量アルゴリズム)に基づくアクティブ集中投資
組入銘柄数:約20銘柄前後
為替ヘッジ:原則なし(為替変動リスクを直接受ける)
信託報酬等(コスト):年率 約0.88%(税込)程度
NISA対応:成長投資枠の対象(つみたて投資枠は対象外)
取扱金融機関:SUSTEN、マネックス証券、松井証券など
最も際立っているのは「レバレッジ(借入・先物取引)を一切使わない現物投資」でありながら「個別株投資並み、あるいはそれ以上の値動きを目指す」という点です。現物株式のロング(買い持ち)のみで構成されているため、法制上の理由からレバレッジ型投信が排除された新NISAの「成長投資枠」で非課税運用ができるという極めて大きな特徴を備えています。
第2章:独自の運用戦略とポートフォリオ構築の仕組み
「レバレッジなしで、いかにしてインデックスを遥かに凌駕する爆発力を生み出すのか」。その答えは、徹底したクオンツ分析と極限の銘柄絞り込みにあります。
2-1. なぜ「算術平均」ではなく「幾何平均」なのか?
投資におけるリターンの計算には、大きく分けて「算術平均」と「幾何平均」の2種類があります。
算術平均:各年のリターンを足して年数で割った単純平均。
例:1年目に+50%、2年目に-50%となった場合、算術平均は (+50% – 50%) ÷ 2 = 0% です。
幾何平均(複利の実質成長率):資産が実際に何倍になったかを示す複利リターン。
例:100万円が1年目に50%増えて150万円になり、2年目に50%減ると75万円(-25%)になります。幾何平均で見ると資産は減っています。
このように、資産運用においてボラティリティ(振れ幅)が大きすぎると、負の複利効果(ボラティリティ・ドラッグ)によって最終資産額は削られます。
GeoMaxはこの数学的メカニズムを逆手に取っています。単にリスクの高い株を無秩序に集めるのではなく、「銘柄ごとの相関関係」と「期待成長力」を数学的に計算し、「ボラティリティの激しさを許容したうえで、最も複利成長率が最大化する極限のバランス点」をアルゴリズムによってシステマティックに導き出しているのです。
2-2. 約20銘柄への超集中投資
一般的な米国株インデックスであるS&P500は約500社、全世界株式(オルカン)は2,000社以上の企業に広く分散されています。これにより1社が破綻してもポートフォリオ全体への影響は軽微に抑えられます。
対照的に、GeoMaxの組入銘柄数はわずか20銘柄前後です。1銘柄あたりの資産配分は平均して約5%前後に達し、銘柄によっては10%近くを占めることもあります。
この「超集中投資」こそが、デリバティブを用いずに激しい値動きを生み出すエンジンの正体です。市場全体の平均点を取りにいくのではなく、米国の数千ある上場企業の中から「いま最も幾何平均リターンを高める原動力となる少数精鋭」だけに資金を集中投下します。
2-3. クオンツモデルによる感情を排した定期入替
ファンドマネージャーが「この企業の社長が好きだ」「このサービスは流行りそうだ」といった定性的な直感・裁量で銘柄を選ぶことはしません。運用会社が独自に開発したマルチファクター・計量モデルが、膨大な市場データ(ファンダメンタルズ、モメンタム、ボラティリティ、銘柄間相関など)を解析し、毎月ドライにリバランスを行います。
さらに、運用期間中も金融工学の進展に合わせてアルゴリズム自体の改良(モデルアップデート)が継続的に行われる方針が採られています。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:主要な構成銘柄とセクター配分の特徴
「20銘柄」という限られた枠には、どのような企業が選定されているのでしょうか。
3-1. マグニフィセント7(巨大テック)に依存しない選定
多くの米国株アクティブファンドやハイテク系投信は、時価総額が圧倒的なApple、Microsoft、Alphabet(Google)、Amazon、NVIDIAといった超巨大IT企業を上位にずらりと並べがちです。
しかし、GeoMaxのアルゴリズムは「時価総額が大きいから」という理由で自動採用することはありません。将来の期待リターンと銘柄間の相関を計算した結果、最適解と判定されなければ、どれほど有名なメガテックであっても平然と除外されます。
3-2. 半導体・先端IT・AIインフラへの突出した偏重
過去の開示資料や月次レポート(月報)を確認すると、全体の約30〜40%以上を「半導体・半導体製造装置」や「ソフトウェア・ITサービス」などの先端高成長セクターが占める傾向があります。
直近のレポート等で実際に組み入れられていた代表的な銘柄には、次のような企業が挙げられます。
パランティア・テクノロジーズ(PLTR)
防衛・諜報機関から一般民間大企業までを顧客に持つ、ビッグデータ解析およびエンタープライズAIプラットフォームの旗手。
アンフェノール(APH)
AIデータセンターや高速通信ネットワークに不可欠な光ファイバー・高速電気コネクタの世界的大手サプライヤー。
クアンタ・サービシーズ(PWR)
AIの急速な普及に伴う電力需要の爆発を支える、送配電網や再生可能エネルギーインフラの設計・建設大手。
シーゲイト・テクノロジー(STX)
大容量データストレージ(HDD)の世界的大手。データセンター向け需要の波に乗るハードウェア企業。
これらを見ても分かる通り、一般の消費者に馴染みのあるBtoC企業ばかりではなく、産業界の最前線で爆発的な需要モメンタムを享受しているBtoBのテクノロジー企業・インフラ企業が果敢に組み入れられています。
第4章:GeoMaxに潜む5大リスクと懸念点(注視すべき理由)
純資産総額が増加傾向にあるファンドは一見すると「人気があり安全そう」に見えます。しかし、投資の世界において「純資産の増加=リスクの低さ」では決してありません。GeoMaxに投資する、あるいは検討するうえで絶対に目を逸らしてはならない5つの重大なリスクが存在します。
4-1. 「20銘柄集中」による壊滅的ドローダウンリスク
広範なインデックスと異なり、1銘柄が保有比率の5〜10%を占めるため、組入上位の1社が「決算の失望売り」や「不正・規制問題」で30%急落した場合、それだけでファンド全体が数%吹き飛びます。
相場全体が調整・暴落する局面では、市場平均(S&P500)が20%下落するときに、GeoMaxは30〜40%超の急落(最大下落率・ドローダウン)を記録する可能性が構造上極めて高くなります。「資産評価額が一時的に半分近くまで溶ける」精神的負荷に耐えられない投資家は手を出してはなりません。
4-2. ハイテク・成長モメンタムセクターへの極端な偏り
モデルが「幾何平均リターンが高い銘柄」を客観的に選んだ結果として、現状はどうしても「AI・半導体・IT」に資金が偏重します。
これは、「マクロ経済環境の変化(インフレ再燃、米連邦準備制度による利上げ、AIバブル崩壊論など)」が起きた際、ポートフォリオ内の銘柄が一斉に連動して暴落することを意味します。銘柄数は20に分かれていても、実質的には「単一のハイテク成長テーマ」に強烈な賭けをしている状態になり得ます。
4-3. クオンツモデルの「過剰適合(カーブフィッティング)」懸念
金融工学における最大の落とし穴が「バックテスト(過去検証)の罠」です。過去数十年の相場データに対して完璧に機能するように数式やパラメータを合わせ込みすぎると、「未来の相場」で全く通用しなくなる現象(過剰適合)が起こります。
GeoMaxの高度なアルゴリズムが、今後訪れる未知の相場環境(歴史的なスタグフレーション、予期せぬ地政学危機、パラダイムシフトなど)においても過去同様のパフォーマンスを発揮できる保証はどこにもありません。また、相場のトレンドが目まぐるしく変わる時期には、モデルの自動リバランスが裏目に出て、安値で売り高値で買い直す「ウィップソー(往復ビンタ)」が発生するリスクも孕んでいます。
4-4. 高コスト(信託報酬 年率約0.88%)のボディブロー
低コストインデックスファンド(eMAXIS Slim 全世界株式など)の信託報酬は年率約0.057%、S&P500型なら0.07〜0.09%程度です。これに対し、GeoMaxは約0.88%と10倍以上のコストがかかります。
相場が年+30%で上昇している好況期には0.88%の差は気になりません。しかし、相場が数年間にわたって横ばいや下落を続けた場合、このコストは確実に複利で元本を削り続けます。「高いコストに見合うアルファ(市場平均を超える超過リターン)を継続して生み出し続けられるか」が常に問われます。
4-5. 「純資産増加」が招く運用規模のジレンマ
ファンドの純資産残高が増えることは、繰上償還(早期打ち切り)のリスクを下げるポジティブな要素です。
しかし、中小型株や特定の高成長株を機動的に売買するアクティブファンドにおいては、資産規模が大きくなりすぎることが運用の足かせになる「規模のジレンマ」が存在します。
ファンドの資産が数百億円、数千億円規模に膨らむと、保有株を売買する際に自らの注文で市場価格を動かしてしまい、機動的なリバランスが困難になります。その結果、仕方なく時価総額の大きすぎる巨大企業を組み入れざるを得なくなり、ファンド本来の尖ったエッジが失われて「平凡な高コストファンド」に変質してしまう懸念があります。純資産の急激な膨張がパフォーマンスを鈍化させていないかは、常に注視すべき指標です。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第5章:徹底比較!「GeoMax vs NASDAQ100 vs FANG+ vs レバナス」
米国株で高いリターンを追求する代表格として、日本の投資家の間では「NASDAQ100」「FANG+」「レバナス」が常に比較対象として挙がります。4者の構造的相違点を徹底比較します。
5-1. スペック詳細比較表
| 項目 | NASDAQ100 | FANG+ | GeoMax | レバナス(レバレッジNASDAQ100) |
| 商品分類 | インデックス型投信/ETF | インデックス型投信/ETF | クオンツ・アクティブ投信 | ブル型(デリバティブ)投信 |
| 対象銘柄数 | 約100社 | 10社固定寄り | 約20社 | 約100社(指数ベース) |
| 投資手法 | 時価総額加重平均 | 均等加重(各10%均等) | クオンツ(幾何平均最大化) | NASDAQ100指数の日次2倍連動 |
| レバレッジ | なし(現物1倍) | なし(現物1倍) | なし(現物1倍) | あり(先物取引 約2倍) |
| 主な組入銘柄 | 米国ハイテク非金融上位100社 | メガキャップ10社(Meta, Apple等) | モデル選定の高成長・高ボラ銘柄 | NASDAQ100先物 |
| 信託報酬等 | 年0.2%〜0.4%程度 | 年約0.77% | 年約0.88% | 年0.4%〜0.99%程度 + 金利コスト |
| 新NISA成長投資枠 | ◯ 対象 | ◯ 対象 | ◯ 対象 | × 対象外(法令で除外) |
| 横ばい相場での減価 | なし(現物) | なし(現物) | なし(現物) | あり(ボラティリティ・ドラッグ) |
| 下落時の振れ幅 | 中〜高 | 高 | 高〜極めて高 | 極めて高(壊滅的になり得る) |
5-2. 各商品のメカニズムと本質的な違い
① NASDAQ100:ハイテク成長投資の「世界標準(ベンチマーク)」
金融を除くNASDAQ上場の上位100社で構成されます。時価総額加重平均のため、時代を代表するトップ企業が自然に大きな比率を占め、衰退した企業は除外される「新陳代謝」が機能します。
評価:4つの中で最も低コストかつ銘柄分散(100社)が効いており、ハイテク成長を狙う土台として最も堅実な選択肢です。
② FANG+:超巨大プラットフォーマー10社への「均等集中砲火」
Meta、Apple、Amazon、Netflix、Google、Microsoft、NVIDIAといった世界を牛耳るメガテック巨頭を中心に、わずか10社へ各10%ずつ均等投資します。
評価:時価総額加重ではなく均等配分(四半期ごとに10%へリバランス)するため、「上がった株を利確し、下がった有望株を買い増す」逆張り効果が内蔵されています。過去数年のメガテック無双相場では最強のリターンを叩き出しましたが、10社への極限集中ゆえ、巨大ITへの独禁法規制やAI設備投資の回収遅れ懸念が直撃した際のブレ幅は非常に大きいです。
③ GeoMax:現物集中投資で「レバレッジ級の爆発力」を模索
前述の通り、レバレッジを使わず、数学的モデルにより「長期複利リターンが最大化する20銘柄」を適宜入れ替えます。
評価:FANG+が「すでに完成されたメガテック」を重視するのに対し、GeoMaxはモデルの判定次第で中型株やモメンタム株も積極的に取り込みます。何より「レバレッジ投信の減価リスクを回避し、新NISA成長投資枠で非課税メリットをフル享受しながら、レバナス級のアップサイドを追求できる」点が、他の商品にはない独自のポジショニングです。
④ レバナス:強烈な複利加速と「ボックス相場での自己破壊」
米国のハイテク100社(NASDAQ100)の日々の騰落率に「2倍のレバレッジ」をかけて運用するファンドです。
評価:一方向に株価が上がり続ける強気相場では、複利効果が増幅して驚異的な資産増加を見せます。しかし、「相場が上下動を繰り返すボックス圏」に入ると、原指数が元の値に戻ってもレバナスの基準価額は確実に目減り(減価)します。さらに先物を維持するための「調達金利コスト」が米国の金利高に伴って重くのしかかります。金融庁のルールにより新NISAからは完全に対象外(特定口座・一般口座のみ)とされています。
5-3. リスク(下落時の激しさ)の序列
下落相場における脆弱性・価格変動の激しさは、概ね以下の順序で大きくなります。
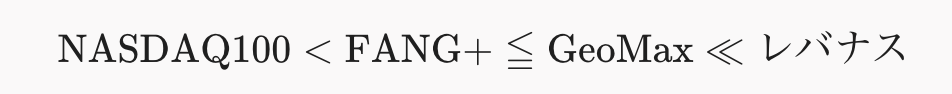
レバナスは相場が40%下落すれば理論上80%近く暴落するため、別格の破壊的リスクを持ちます。
FANG+とGeoMaxはどちらも現物の少数集中投資(10〜20銘柄)ですが、固定された巨大企業中心のFANG+に比べ、GeoMaxは銘柄の機動的入替を伴うアクティブ運用の分、相場展開によってはより尖った(予測困難な)振れ幅を見せることがあります。
第6章:実践的なポートフォリオ構築とリスク管理戦略
ここまで理解したうえで「GeoMaxに挑戦してみたい」と考えた場合、どのように資産を配分し、どのようなルールで管理すべきかを具体的に解説します。
6-1. コア・サテライト戦略の徹底
資産運用の基本セオリーは「コア(中核)=守り」と「サテライト(衛星)=攻め」の明確な分離です。
コア資産(全体の80〜90%以上)
「eMAXIS Slim 全世界株式(オルカン)」や「S&P500インデックスファンド」など、広く分散され信託報酬が最低水準のファンドを据えます。ここには長期で確実に増やしたい資金を配分し、NISAのつみたて投資枠などをフル活用します。
サテライト資産(全体の5〜10%程度)
GeoMaxやFANG+、個別株などの高ボラティリティ商品を配置します。ポートフォリオ全体の期待リターンを押し上げる「ブースター(起爆剤)」として機能させます。
6-2. 損失許容度の具体的なシミュレーション
なぜサテライト比率を「10%以下」に抑えるべきなのでしょうか。具体的な数字で確認します。
総投資資産が1,000万円の場合のモデルケース:
コア資産(900万円 / 90%):オルカン
サテライト資産(100万円 / 10%):GeoMax
仮に歴史的なITバブル崩壊のような事態が発生し、GeoMaxが一時的に半値(-50%)に大暴落したとします。
GeoMaxの損失額は -50万円 です。
これに対し、総資産1,000万円に対する影響度は わずか -5% に留まります。
この程度の傷であれば、コア資産であるオルカンの安定的なリターンや毎月の給与積立によって十分にカバーでき、投資家がパニックに陥って退場(狼狽売り)する最悪のシナリオを確実に防ぐことができます。
6-3. 投資を継続するための「3大運用ルール」
追加資金の配分上限を厳守する
相場が良いときに調子に乗ってGeoMaxの比率を20%、30%と増やしてはなりません。「資産の10%を超えたら一部利確してオルカンに戻す」といったリバランスルールをあらかじめ決めておきます。
月次レポートの定期巡回
クオンツモデルが現在どのような銘柄を上位に据えているのか、セクター比率が特定の分野に偏りすぎていないかを毎月チェックします。
生活防衛資金を絶対に混ぜない
明日使う予定のあるお金や、半年〜1年分の生活防衛資金(預貯金)を投資してはなりません。完全に「当面使う予定のない、最悪半分になっても生活に支障のないリスクマネー」だけで運用するのが鉄則です。
第7章:結びにかえて — なぜ今「金融・投資リテラシー」が不可欠なのか
インターネットやSNSの普及により、私たちは数多くの魅力的な金融商品にスマートフォンひとつでアクセスできるようになりました。
「GeoMax」のように、かつては一部のヘッジファンドや機関投資家しか扱えなかった高度な金融工学モデル(幾何平均リターンの最大化)を、ワンコイン(100円)から、しかも国の非課税制度(NISA)を通じて手軽に買える時代になったことは、個人の資産形成において極めて大きな技術的進歩であり、恵まれた恩恵です。
しかし、「手段が手軽になったこと」と「リスクが小さくなったこと」は全く別の話です。
道具の鋭利さを知らずに振り回してはならない
SNSのタイムラインには、相場環境が良い時ほど「この投信で資産が倍になった」「今すぐオルカンを売ってFANG+やGeoMaxに乗り換えるべきだ」といった極端で魅力的な言葉が飛び交います。
しかし、そうした甘い情報に飛びついてしまう人の多くは、その商品が「どのような仕組みで利益を生み出し、どのような相場環境で致命傷を負うのか」を理解していません。
包丁は、正しく使えば素晴らしい料理を作る便利な道具ですが、刃の向きを知らずに握れば自らの手を深く切り裂きます。GeoMaxやレバナスのような高ボラティリティ商品も全く同じです。
「幾何平均リターン」という言葉の裏にある「ボラティリティの暴力」を理解しているか。
「現物20銘柄」という構成がもたらす個別株リスクを直視しているか。
年0.88%のコストが長期複利に与える重みを計算できているか。
これらを体系的に理解し、自分の「リスク許容度(どれだけの損失まで夜ぐっすり眠れるか)」と照らし合わせて初めて、これらの鋭い道具を資産形成の強力な武器として手懐けることができるのです。
金融知識は「自分と家族の人生を守る防壁」である
資本主義社会を生きる私たちにとって、金融や投資の知識(金融リテラシー)は、単に「お金を儲けるためのテクニック」ではありません。「煽りや流行に惑わされず、不測の暴落から自分と家族の大切な資産と生活を守り抜くための最強の防壁」です。
投資の世界における唯一の正解は「市場で最も高いリターンを当てること」ではなく、「どんな暴落相場が来ても市場から退場せず、20年後、30年後に笑って目標を達成していること」にあります。
まずは世界経済全体に低コストで投資できる強固な土台(コア)を築くこと。そのうえで、知的好奇心と十分なリスク許容度があるならば、今回解説したような尖ったファンド(サテライト)を厳格な管理のもとで少しだけ嗜んでみる。こうした冷静で知的なアプローチこそが、長期にわたって資産形成で成功を収めるための唯一無二の道筋なのです。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。
