


「ワンルーム投資はやめとけ」と言われる理由とは?インフレ・金利上昇のリスクとNISA比較・見極めポイントを徹底解説
新築・中古を問わず、不動産投資の営業現場で活発に提案されている「ワンルームマンション投資」。しかし、インターネットやSNS、書籍などでは「ワンルーム投資は絶対にやめとけ」「購入したら破産する」といった強い警告が溢れています。
なぜこれほどまでに否定的な意見が絶えないのでしょうか?不動産会社が提示する「利回りの高さ」「節税対策」「将来の年金代わり」といった魅力的な営業トークの裏には、初心者が見落としがちな構造的リスクや収収益計算のからくりが潜んでいます。
さらに近年の日本経済は、長年続いた超低金利政策からの転換、物価高(インフレ)に伴う修繕費・維持費の高騰など、大きなマクロ環境の変化に直面しています。過去の運用モデルが通用しなくなりつつある今、投資の難易度はかつてないほど高まっています。
本記事では、ワンルーム投資が「やめとけ」と言われる構造的理由から、金利・インフレの影響、節税の真相、失敗しないための見極めポイント、他商品(NISA・インデックス投資等)との比較、そして投資家として身につけるべきマネーリテラシーまでを徹底的に解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
1. なぜ「ワンルーム投資はやめとけ」と言われるのか?(構造的背景)
「ワンルーム投資はやめとけ」と強い警鐘が鳴らされる最大の理由は、仕組み自体が買い手(個人投資家)にとって圧倒的に不利な「非対称性」の上に成り立っているからです。
営業会社の高額な中間マージン(新築プレミアム)
特に新築ワンルームマンションの場合、販売価格には物件本来の建築コストや土地代だけでなく、不動産販売会社の人件費、広告宣伝費、販売利益などが20%〜30%程度上乗せされています。これが「新築プレミアム」と呼ばれるものです。
購入直後の資産価値下落:鍵を受け取った瞬間に「新築」から「中古」へと変わり、新築プレミアム分(20%〜30%)の価格が一気に下落します。
売却不可能な含み損:購入後すぐに売却しようとしても、ローン残高より大幅に低い金額でしか売れず、売却差額を手持ち資金から補填しなければ売却(抵当権抹消)できない事態に陥ります。
悪質な営業手法と「カモ」にされる個人会社員
ターゲットにされやすいのは、年収600万円〜1,200万円前後の上場企業社員、公務員、医師などの「与信枠(融資を受けられる枠)が大きい会社員」です。
不動産会社は以下のような営業トークでアプローチを仕掛けてきます。
「毎月1万円の自己負担で、将来マンションが手に入ります」
「給与所得と損益通算すれば、所得税・住民税が節税できます」
「団体信用生命保険がつくので、生命保険代わりになります」
一見すると「お得な資産形成」に聞こえます。しかし、「毎月1万円持ち出し(赤字)」ということは、自分のポケットからお金を払い続けて事業を維持している状態です。本質的に収支が赤字の事業を「投資」と呼ぶのは極めてリスクが高いと言わざるを得ません。
流動性(売りやすさ)の低さと出口戦略の厳しさ
株式や投資信託であれば、市場が開いている時間に売却注文を出せば数日中に現金化できます。一方、不動産は売りに出してから実際に現金が振り込まれるまでに数ヶ月から半年以上かかります。
特にワンルームマンションの買主は「節税や年金目的の個人投資家」に限定されます。ファミリータイプの実需物件(自分が住むために買う物件)のように「そのエリアに住みたい一般個人」が買主にならないため、市場が狭く、相場より大幅に安値で買い叩かれやすい構造になっています。
2. インフレと金利上昇が与える決定的な打撃
長年続いた「超低金利・デフレ」の日本経済は、2024年以降の政策転換により「金利が存在する世界」「物価が上がる世界」へと舵を切りました。この変化は、ワンルーム投資の収支構造を直接的に破壊するインパクトを持っています。
① 金利上昇リスク:返済額増加とデッドクロス
ワンルーム投資の多くは、投資用ローン(変動金利)を利用して自己資金を抑えて購入されます。
毎月返済額の増加
金利が0.5%〜1.0%上昇するだけで、毎月の返済額は数千円〜数万円単位で増額します。家賃収入はすぐには引き上げられないため、これまで「毎月数千円の黒字」だった物件であっても、一気に毎月数万円の持ち出し(赤字)へと転落します。
デッドクロス(Dead Cross)の恐怖
ローン返済が進むにつれて、返済額のうち「経費にできる利息」の割合が減り、「経費にできない元金返済」の割合が増えていきます。
これが進行すると、「手元のキャッシュフロー(現金)は赤字なのに、帳簿上の利益(会計上の黒字)が出てしまい、税金が発生する」というデッドクロスと呼ばれる状態に陥ります。金利が上昇するとこのリスクが前倒しで発生し、資金繰りを急激に圧迫します。
② インフレリスク:修繕費・管理費の高騰 vs 家賃の遅騰性
インフレが進むと不動産自体の価値が上がると言われますが、ワンルーム投資においてはコスト高騰のデメリットが先にはっきりと現れます。
修繕積立金・管理費の大幅値上げ
人件費や建築資材価格の高騰に伴い、マンションの管理組合が「修繕積立金」や「管理費」を大幅に引き上げるケースが相次いでいます。1戸あたり月額5,000円〜10,000円程度の値上げが行われると、それはそのまま投資家の手残りキャッシュフローの減少(または赤字拡大)に直結します。
家賃の上昇遅れ(遅騰性)
一般的に、家賃は物価上昇よりも遅れて上がります(家賃の遅騰性)。特に築年数が経ったワンルームマンションは周辺に競合物件が多く、安易に家賃を上げると空室リスクが高まるため、コスト増加分を家賃に転嫁するのは非常に困難です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
3. 「節税効果」のからくりと危険な罠
営業マンが最も強力な売り文句として使うのが「節税効果」です。しかし、この節税には構造的な仕組みと大きな注意点が存在します。
損益通算と減価償却の仕組み
不動産投資における節税は、「損益通算」という制度に基づいています。不動産事業で発生した赤字を、本業の給与所得と合算(差し引き)することで、課税所得を減らし、支払うべき所得税や住民税の還付を受けるという仕組みです。
この赤字を作る最大の要因が「減価償却費」です。建物や設備の価値が経年劣化していく分を、実際に現金が出ていかない「帳簿上の経費」として計上できるため、購入当初の数年間は大きな節税効果が得られます。
なぜ「節税目的のワンルーム投資」は失敗するのか?
1. 節税効果は「最初だけ」で急速に消滅する
築年数が経過すると、設備などの減価償却期間が終了し、計上できる経費が急減します。また、ローンの利息支払い分(経費対象)も年々減っていくため、数年後には節税効果がなくなり、逆に「不動産黒字+増税」へと変化します。
2. 売却時に「譲渡所得税のしっぺ返し」が来る
減価償却費を計上して建物の帳簿価格(帳簿上の価値)を下げ続けると、将来マンションを売却した際に「売却益(譲渡所得)」が大きく計算されてしまいます。
過去に節税した金額は、売却時に譲渡所得税(所有期間5年超で約20%)としてまとめて回収される仕組みになっています。トータルで計算すると、ほとんど節税になっていないケースが大半です。
3. 「赤字=事業として失敗している」という本末転倒
そもそも、節税のために毎年キャッシュアウト(現金持ち出し)を出すのは、「100万円損して30万円の税金を取り戻した」と喜んでいるようなものです。手元の資産は確実に減り続けており、投資としては破綻しています。
4. 細部に至るメリット・デメリットの徹底比較
不動産投資の意思決定を客観的に行うため、ワンルーム投資のメリットとデメリットを多角的に比較します。
詳細なメリット・デメリット比較表
| 比較項目 | メリット | デメリット・潜むリスク |
| 資金調達(レバレッジ) | 自己資金が少なくても、融資を活用して数千万円規模の資産を動かせる | 投資用ローンは金利が高く(1.5%〜3.0%超)、金利上昇で返済額が増加する |
| 管理の手間 | 管理会社に運営を委託すれば、日常業務(集金・クレーム対応)が発生しない | 管理委託手数料(家賃の3%〜5%)や更新手数料などの維持コストがかかる |
| 保障機能(団信) | 団体信用生命保険の加入により、万一の際にローンが無くなり遺族に資産を残せる | 団信目的だけなら、掛け捨ての定期生命保険に入った方がコストは圧倒的に安く済む |
| 空室・賃料リスク | 単身者の需要が高く、立地が良ければ借り手が見つきやすい | 1戸単位では空室=収入がゼロ(空室率100%)。退去時の原状回復費用が発生する |
| 資産価値・修繕 | 一棟マンション購入と比較して、初期費用・購入価格を低く抑えられる | 修繕積立金の値上げや大規模修繕の決定権が個人になく、築古化で売却価格が下落 |
5. 初心者が押さえるべき「重要な見極めポイント」
もしワンルーム投資を検討する、または現在所有している物件の健全性をチェックする場合、以下の3つのポイントをシビアに見極める必要があります。
① 表面利回りではなく「実質利回り」と「純キャッシュフロー」で計算する
不動産会社の提案書に書かれている「表面利回り」は、各種経費や空室を考慮していない見せかけの数値です。必ず実質利回りと手元に残る現金(純キャッシュフロー)で判断します。
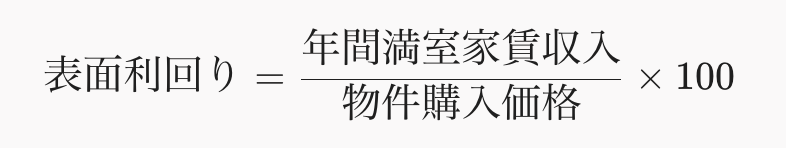

最低でも実質利回りで4.5%〜5.0%以上(都心部中古の場合)を確保できない物件は、金利上昇や修繕費値上げに耐えられなくなります。
② ストレステスト(最悪のシナリオ検証)を実施する
以下の厳しい条件が重なった場合でも、手元の資金で耐えられるかを事前にシミュレーションします。
家賃が10%〜15%下落した場合
空室期間が年間2ヶ月(空室率16.6%)発生した場合
住宅ローン金利が1.0%〜2.0%上昇した場合
管理費・修繕積立金が月額5,000円値上げされた場合
③ 立地と需要のシビアな選定
不動産投資の成否の8割は立地で決まります。
駅から徒歩7分以内(できれば徒歩5分以内)
ターミナル駅や都心部へのアクセスが良い路線
周辺の人口動態(単身世帯数が増加傾向にあるエリアか)
周辺に似たような新築・築浅ワンルームが過剰供給されていないか
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
6. ワンルーム投資 vs NISA(インデックス投資)比較
個人が資産形成を行う際、ワンルーム投資と並んで検討されるのが「NISAを活用したインデックス投資(投資信託)」です。両者の特性は対極に位置します。
特徴と期待リターンの比較
| 項目 | ワンルームマンション投資 | NISAインデックス投資(例:オルカン / S&P500) |
| 主な利益源泉 | 家賃収入(インカム)+将来の売却益 | 株価上昇(キャピタル)+再投資による複利効果 |
| レバレッジ | あり(自己資金の数倍〜10倍超の融資) | なし(自己資金の範囲内のみ) |
| 期待リターン | 実質利回り 3.5%〜5.0%(年間自己資本ベース) | 年率 4.0%〜7.0%(長期歴史的平均実績) |
| 税制優遇 | 損益通算(初期のみ)/売却時に譲渡所得税 | NISA枠内は運用益・分配金が永久非課税 |
| 流動性(換金性) | 極めて低い(売却までに数ヶ月〜半年超) | 高い(数営業日で現金化が可能) |
| 運用・管理の手間 | 業者委託可能だが修繕・空室対応の意思決定が必要 | 完全自動(一度設定すれば放置可能) |
20年間の資産形成シミュレーション比較
ケースA:NISAで月5万円を20年間積立運用(想定年利5.0%)
投資元本合計:1,200万円(5万円×12ヶ月×20年)
20年後の運用資産額:約 2,055 万円(運用益:+855万円)
税金:NISA非課税枠のため 0円
リスクと状態:ローンなどの負債はゼロ。いつでも必要な分だけ解約・現金化が可能。
ケースB:ワンルーム投資(2,500万円の物件をローンで購入)
毎月の持ち出し:1万円(+突発的な修繕費や空室発生で年間10万〜20万円の追加持ち出し)
20年後の状態:ローン残高は減少するものの、築20年経過により建物価値・賃料水準ともに低下。
リスクと状態:金利上昇や修繕費高騰により、毎月の赤字幅が拡大するリスクあり。
7. 金融・投資知識(マネーリテラシー)の重要性
なぜ多くの人がワンルーム投資で失敗し、後悔してしまうのでしょうか? その最大の根底には、「業者任せにしてしまう知識不足(マネーリテラシーの欠如)」があります。
「人任せの投資」は構造的に失敗する
不動産会社や営業担当者は、「物件を売却した時点」で多額の手数料利益を獲得します。購入後の20年〜30年間にわたる空室リスク、金利上昇リスク、修繕コストを負担するのは、不動産会社ではなく購入したあなた自身です。
利益構造が反比例(相反)している以上、営業マンの提示するシミュレーションをそのまま信じるのは非常に危険です。
多角的な視点と比較検討の思考力
金融知識を身につけると、単一の商品に囚われず、他の投資手法と客観的に比較できるようになります。
投資効率の比較:リスクと手間を考慮したとき、ローンを抱えてワンルームを買うべきか、NISAで世界株式に分散投資すべきかを冷静に計算できる。
J-REIT(不動産投資信託)という選択肢:現物のワンルームを買わなくても、数万円からプロが運用する多様な不動産に分散投資でき、流動性も高い「J-REIT」と比較検討できる。
契約・財務諸表を読む力:ローンの金利条件、管理組合の修繕積立金の積立状況(不足していないか)などを自らチェックできるようになる。
8. まとめ:ワンルーム投資で失敗しないために
ワンルーム投資という手法自体が、あらゆるケースで悪というわけではありません。十分な手持ち資金があり、相場より安く良質な中古物件を買い、高い実質利回りを確保できる熟練の投資家にとっては、有効な資産分散の手段になり得ます。
しかし、知識のない初心者が「節税になるから」「営業マンが信用できるから」「毎月1万円なら年金代わりに」といった理由で、ローンを組んで新築・高値のワンルームを購入することは極めてリスクが高い行為です。
資産を守り、安全に増やしていくために、以下の原則を徹底してください。
営業マンの「節税・年金・生命保険代わり」という言葉を過信しない
表面利回りではなく、あらゆる経費を含めた「実質利回り」と「純キャッシュフロー」で試算する
金利上昇やインフレに伴う維持費高騰に対応できるかストレステストを行う
NISAやインデックス投資など、流動性と透明性の高い選択肢と必ず比較する
自分の資産は自分の知識で守るという「事業者意識」を持つ
不動産投資は単なる放置型の「投資」ではなく、リスクを自らコントロールする「事業」です。常に数値をベースにした客観的な判断を行い、確実性の高い資産形成に取り組みましょう。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


