
【徹底解説】貸借対照表(B/S)の読み方と重要指標|流動比率から自己資本比率まで
貸借対照表(B/S)の全領域を根底から体系化し、実務・投資・個人財務への応用まで網羅した決定版ガイドです。基礎概念の整理から、主要指標の深掘り、B/S特有の見極めポイント、そして金融リテラシーの重要性まで詳しく解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
1. 貸借対照表(B/S)の本質と構造的理解
貸借対照表(Balance Sheet:B/S)は、企業の特定時点における財務状態(資産・負債・純資産)を一目で把握するための「財産目録」であり、企業の健康診断書です。
損益計算書(P/L)が「1年間でいくら稼いで、いくら使ったか」というフロー(流れ)を表すのに対し、貸借対照表(B/S)は「会社設立から現在までに積もり積もった財産の残高」というストック(蓄積)を表します。
【貸借対照表(B/S)の基本構造】

┌───────────────────────────────────────┬───────────────────────────────────────┐
│                                       │  【流動負債】(1年以内に返済義務あり) │
│                                       │  ・短期借入金、買掛金、未払金など    │
│  【流動資産】(1年以内に現金化可能)  ├───────────────────────────────────────┤
│  ・現金預金、売買目的有価証券         │  【固定負債】(返済期限が1年超)      │
│  ・売掛金、棚卸資産(在庫)など       │  ・長期借入金、社債など              │
│                                       ├───────────────────────────────────────┤
│                                       │                                       │
│                                       │  【純資産(自己資本)】(返済不要)   │
│  【固定資産】(長期保有・1年超)      │  ・株主資本(資本金、資本準備金)    │
│  ・有形固定資産(建物、土地、機械)   │  ・利益剰余金(過去の利益の蓄積)    │
│  ・無形固定資産(特許権、のれんなど) │  ・評価・換算差額等                  │
│                                       │                                       │
└───────────────────────────────────────┴───────────────────────────────────────┘
  【資産の部(資金の運用形態)】            【負債・純資産の部(資金の調達源泉)】
B/Sを成立させる左右の均衡方程式
貸借対照表の左右の合計額は必ず一致(バランス)します。

右側(負債・純資産の部)= どこから資金を調達してきたか(調達)
負債(他人資本):銀行からの融資や取引先からの信用など、いずれ返済しなければならない資金。
純資産(自己資本):株主からの出資や、会社が創業以来稼ぎ出して蓄積してきた利益(利益剰余金)。返済義務がない完全な自前資金。
左側(資産の部)= 集めた資金を何に姿変えして運用しているか(運用)
調達したお金を「現金」のまま持っているのか、「店舗や機械」に投資したのか、「商品(在庫)」に変えたのか、「売掛金」として回収待ち状態なのかを示します。
2. 短期的な支払能力・資金繰りを測る「流動性分析」
企業の倒産原因の多くは、赤字ではなく「資金ショート(黒字倒産)」です。手元に十分な支払能力があるかを検証する指標群を深掘りします。
2-1. 流動比率(Current Ratio)
詳細な概念と計算メカニズム
1年以内に返済すべき債務(流動負債)に対し、1年以内に現金化できる手元資産(流動資産)がどれだけ存在するかを示す、最も標準的な短期安全性指標です。
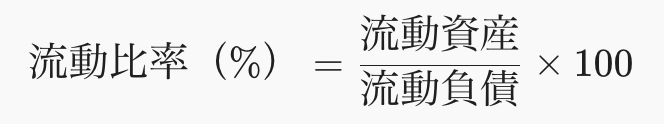
数値の判定基準
200%以上:理想的(流動比率200%ルール)。短期的な危機への十分な防御力を保持。
120%〜150%:標準的な水準。日常的な支払いに懸念が少ない状態。
100%未満:危険信号。1年以内に流出する現金の方が、流入する現金より多くなる構造的リスクを抱える。
ケーススタディ(A社とB社の比較)
| 項目 | A社(卸売業) | B社(飲食チェーン) |
| 流動資産 | 5,000万円 | 2,000万円 |
| 流動負債 | 2,500万円 | 2,500万円 |
| 流動比率 | 200% | 80% |
分析:一見するとB社は100%未満で危険に見えますが、外食産業や小売業では「現金の回収が即座(現金商売)で行われ、仕入れ代金の支払いは後払い(買掛金)」になるため、流動比率が100%を下回っても資金繰りが破綻しないケースがあります。業種のビジネスモデルを併せて見ることが不可欠です。
2-2. 当座比率(Quick Ratio / Acid-test Ratio)
流動比率の弱点と当座比率の必要性
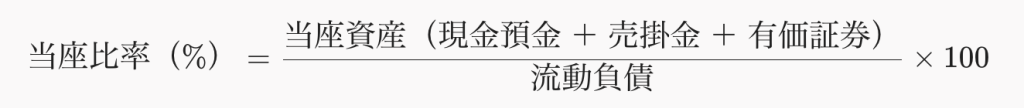
流動資産の中には、売れ残ってしまった「不良在庫(棚卸資産)」や、取引先の倒産で回収不能になるリスクをはらんだ「滞留売掛金」が含まれている可能性があります。流動比率の甘さを排し、最も換金性の高い資産のみで計算する厳格な指標が当座比率です。
目安と実践的アプローチ
100%以上:極めて安全。たとえ商品が全く売れなくなっても、手元の確実な金銭債権等だけで流動負債を全額即座に完済できる状態。
ケーススタディ(流動比率のトラップを見抜く)
【C社の流動資産の内訳分析】
・流動資産合計:10,000万円
  ├── 現金預金:1,000万円
  ├── 売掛金:1,000万円
  └── 棚卸資産(在庫):8,000万円(※うち5,000万円が長期滞留の型落ち在庫)
・流動負債合計:5,000万円

[流動比率] 10,000万円 ÷ 5,000万円 × 100 = 200% (数値上は安全と判定)
[当座比率] (1,000万円 + 1,000万円) ÷ 5,000万円 × 100 = 40% (著しく危険な状態)
当座比率を算出することで、C社が実際の支払能力に欠けており、在庫の投げ売りか外部からの追加融資を受けなければ資金ショートを起こすリスクがあることが判明します。
2-3. キャッシュ・コンバージョン・サイクル(CCC)
お金の「拘束期間」を可視化する最新実務指標
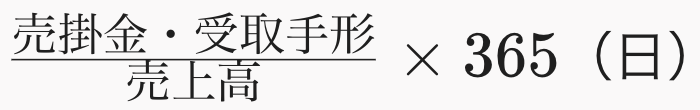
B/SとP/Lを統合し、「仕入れの支払いから最終的な売上代金の回収までに何日かかるか」を測る資金効率指標です。

売上債権回転期間:
棚卸資産回転期間:
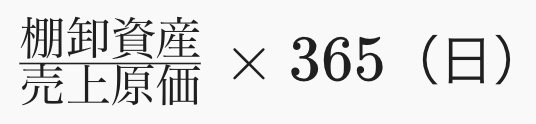
仕入債務回転期間:
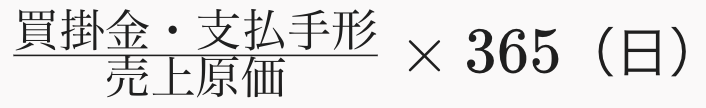
【資金の拘束フロー】

  仕入(買掛発生)          手形・買掛金支払          売上金回収
  ───┴─────────────────────────┼─────────────────────────┴───▶
     │◄── 仕入債務回転期間 ───►│                         │
     │                         │◄───── CCC (手元資金拘束) ──────►│
     │◄─────────────── 棚卸資産・売上債権回収期間 ───────────────►│
CCCの評価基準
CCCが短いほど、事業を回すための手元資金が少なくて済み、資金繰りが楽になります。
マイナスのCCC(Amazonモデルなど):商品が売れて代金が回収された後に、仕入れ先に代金を支払う仕組み。自社の資金を一切傷つけずに他人の資金で事業を展開できる理想的な財務状態です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
3. 中長期の倒産リスク・構造的安定性を測る「健全性分析」
数年単位の長期的な不況や突発的なショックに対応できる、会社の基礎体力を測定します。
3-1. 自己資本比率(Equity Ratio)
定義と計算メカニズム
総資産(すべての調達資金)のうち、返済義務がない自前資金(自己資本)がどれだけあるかを示します。
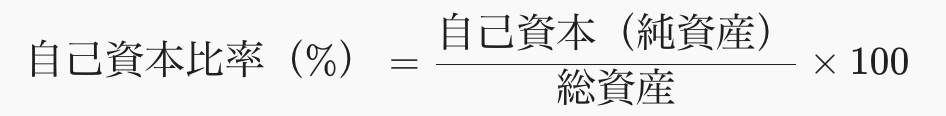
評価基準(全業種平均・業界別格差)
| 自己資本比率 | 状態・経営判断 |
| 50%以上 | 超財務健全:金利上昇や景気後退にびくともしない強固な財務盤石企業 |
| 30%〜40% | 良好・標準:銀行からの信用力も高く、追加融資が容易に引き出せる基準 |
| 10%〜20% | 注意:借入金依存度が高く、業績悪化時の金利負担が経営を圧迫 |
| 0%未満 | 債務超過:負債の額が資産を上回り、実質的な破綻状態 |
3-2. 固定比率と固定長期適合率(設備投資の妥当性)
長期にわたって現金化されない「固定資産(工場・土地・ビル・設備)」を、どのような性質の資金で購入しているかを見る指標です。
① 固定比率(理想の姿)
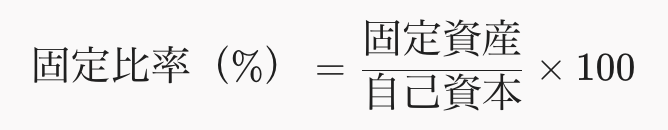
100%以下が理想:返済不要な「自己資本」の範囲内で固定資産を購入できている状態。資金調達の観点から最も安全です。
② 固定長期適合率(実務的な妥当性)
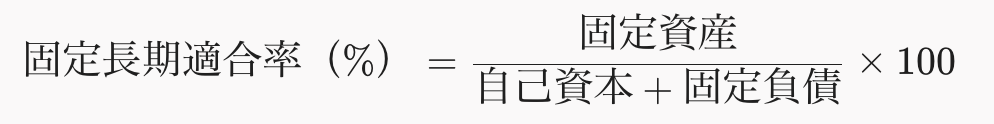
成長企業や設備投資が不可欠な製造業では、固定比率が100%を超えるのが一般的です。その際、不足分を「長期借入金や社債(固定負債)」という長期返済の資金で充当できていれば、即座に破綻することはありません。
100%以下が絶対条件:100%を超えている場合、「1年以内に返さなければいけない短期借入金」で「回収に何年もかかる工場や店舗」を買っていることを意味し、極めて危険なミスマッチを起こしています。
【固定構造の適正・不適正比較】

  [安全な状態:100%以下]          [危険な状態:100%超]
┌───────────┬───────────┐        ┌───────────┬───────────┐
│           │ 自己資本  │        │           │ 自己資本  │
│ 固定資産  ├───────────┤        │ 固定資産  ├───────────┤
│ (100万円) │ 固定負債  │        │ (150万円) │ 固定負債  │
│           │ (120万円) │        ├───────────┼───────────┤
└───────────┴───────────┘        │           │ 流動負債  │
 固定長期適合率 = 100/120 = 83%   └───────────┴───────────┘
                                  固定長期適合率 = 150/120 = 125%
                                  (短期借入金で固定資産を購入)
3-3. 有利子負債倍率(Leverage & Debt Coverage)
借入金(有利子負債)の絶対額が、企業の稼ぐ力や持っている資産に対して過大でないかを評価します。
有利子負債比率

100%(1.0倍)以下が健全性の目安。自己資本を上回る借入金を持つ企業は、金利上昇局面で急激に利払い負担が増加します。
有利子負債対キャッシュフロー比率(返済能力)
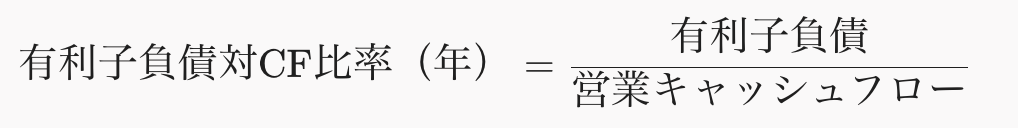
現在の年間本業キャッシュフローで、すべての借入金を何年で完済できるかを示します。10年以内であれば返済能力が高いとみなされます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
4. 資産運用の無駄を削ぎ落とす「効率性分析」
B/Sの左側(資産)を使い、P/L(損益計算書)の売上や利益をどれだけ無駄なく生み出せているかを見る視点です。
4-1. 総資産回転率(Asset Turnover)
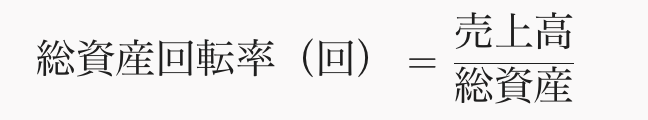
意味:1年間で、会社が持つ全資産が何回「売上」として回転・循環したかを示します。
1.0回転以上が目安。回転率が低い場合、使われていない不動産(遊休資産)、売れ残った在庫、過剰な現金留保など、「仕事をしていない資産」がB/Sを肥大化させている可能性があります。
4-2. ROE(自己資本利益率)とデュポン分析
投資家が最も重視する指標であるROE(自己資本利益率)は、B/S(自己資本)とP/L(当期純利益)を繋ぐ総合指標です。
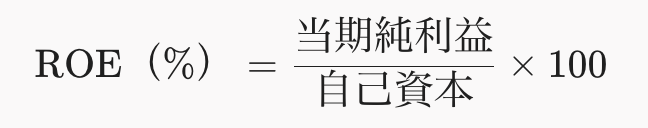
デュポン分析(DuPont Analysis)を用いることで、ROEを3つの要素に分解して強み・弱みを解剖できます。
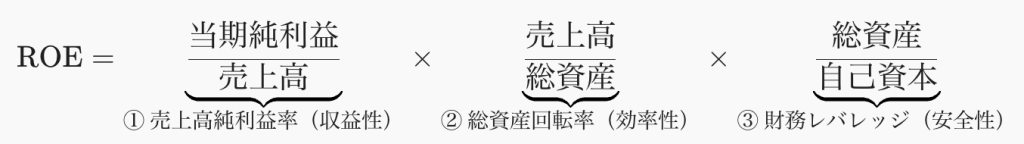
【デュポン分解によるROE改善アプローチ】

       ┌── ① 売上高純利益率を高める(高付加価値化、コスト削減)
ROE ───┼── ② 総資産回転率を高める(不要資産の売却、在庫圧縮)
       └── ③ 財務レバレッジを高める(適正な借入金の活用・自社株買い)
注意すべき「質の悪いROE上昇」:③の財務レバレッジを極端に上げて(負債を増やして自己資本の割合を減らす)、ROEの見栄えを良くしている場合、安全性(自己資本比率)が極端に低下しているリスクがあります。
5. 実践:B/Sから見抜く「企業の異変」とチェックリスト
実際の決算書や企業の財務諸表を読み解く際、どのような危険サイン(レッドフラグ)を検出すべきかを網羅的に提示します。
5-1. B/S異変の危険サイン(レッドフラグ)
「売上高の伸び」を超える「売掛金の急増」
粉飾決算(架空売上の計上)や、回収の見込みがない得意先への無理な押し込み販売が行われている典型的なサインです。
「のれん(Goodwill)」の過大計上
M&A(企業買収)を積極的に行う企業で、買収先の将来の稼ぐ力を高く評価しすぎた場合に「のれん」が膨らみます。買収先の業績が悪化すると、一気に巨額の「減損損失」が発生し、純資産が吹き飛ぶ危険があります。
「現預金」が豊富なはずなのに「短期借入金」が急増している
B/S上の現預金の一部が拘束されている(担保に入っている、海外子会社から引き出せない)など、実質的に使えない「見せかけの現金」である可能性が疑われます。
「仮払金」「立替金」「役員用貸付金」の散見
資金が不透明な用途で会社から外部・個人の手に流出しているリスクを示します。
5-2. 業界別の典型的B/S構造パターン
企業の業種によって「目指すべき理想のB/S」の形は全く異なります。
【代表的3業種のB/S構造比較】

  [① 製造業(メーカー)]     [② IT・ソフトウェア]      [③ 銀行・金融機関]
┌───────────┬───────────┐    ┌───────────┬───────────┐    ┌───────────┬───────────┐
│ 流動資産  │ 流動負債  │    │           │ 流動負債  │    │ 貸出金    │ 預金      │
├───────────┼───────────┤    │ 流動資産  ├───────────┤    │ 有価証券  │ (負債)    │
│           │ 固定負債  │    │ (現預金多)│ 固定負債  │    │           │           │
│ 固定資産  ├───────────┤    ├───────────┼───────────┤    │           ├───────────┤
│ (工場等)  │ 自己資本  │    │ 固定資産  │ 自己資本  │    │           │ 自己資本  │
└───────────┴───────────┘    └───────────┴───────────┘    └───────────┴───────────┘
製造業(設備集約型):固定資産の割合が高く、それを支えるための長期借入金(固定負債)と自己資本のバランスが評価軸となります。
IT・Webサービス(アセットライト型):有形固定資産がほとんど存在せず、流動資産(現預金)と自己資本が大部分を占める、非常に高い自己資本比率を示します。
銀行・金融(高レバレッジ型):顧客からの「預金」が負債に計上されるため、自己資本比率は数%〜10%程度と低くなるのが構造上の正常値です。
6. 実践シミュレーター:自己資本の蓄積と複利効果
企業財務でも個人の資産形成でも、B/Sの「自己資本(純資産)」をいかに複利で拡大させていくかが成長の鍵となります。以下のツールで、初期資本、毎年の利益留保(追加出資)、ROE(運用利回り)のパラメータを操作し、中長期的な純資産の増殖プロセスを確認してみましょう。
7. 金融・投資知識(ファイナンシャル・リテラシー)の真の重要性
企業財務のB/Sを読み解く能力は、単なる会計担当者やアナリストのためのスキルにとどまりません。あらゆるビジネスパーソン、投資家、そして個人にとって人生の選択肢を広げる「最強の防御&攻撃ツール」です。
7-1. 個人の人生を「家計B/S」として捉え直す
企業の財務分析の考え方は、そのまま個人の「家計管理・生涯設計」に応用できます。
【個人・家計の貸借対照表(Personal B/S)】

┌───────────────────────────────────────┬───────────────────────────────────────┐
│  【流動資産】                         │  【流動負債】                         │
│  ・普通預金(生活防衛資金)           │  ・クレジットカード未払金              │
│  ・株式・投資信託(いつでも換金可能) │  ・各種短期ローン(リボ払い・カード) │
│                                       ├───────────────────────────────────────┤
│  【固定資産】                         │  【固定負債】                         │
│  ・マイホーム(マイカー)の時価       │  ・住宅ローン残高                     │
│  ・人身資本(将来稼ぎ出す給与の総額) │  ・自動車ローン残高                   │
│                                       ├───────────────────────────────────────┤
│                                       │  【個人の純資産(真の金持ち度)】    │
│                                       │  ・資産合計 − 負債合計                │
└───────────────────────────────────────┴───────────────────────────────────────┘
「見た目の資産(左側)」に騙されない:高級車やマイホームを買っても、それ以上にローン(負債:右側)が増えていれば、個人の純資産(真の豊かさ)は増えていません。
家計の流動比率を高める:収入が途絶えても半年〜1年暮らせる「流動性の高い生活防衛資金(即座に使える現預金)」を確保することで、人生の突発的なショック(病気・リストラ)に強い体質を作ることができます。
7-2. キャリア選択・転職におけるリスクヘッジ
就職や転職の際、多くの人は「提示年収」や「企業の知名度(P/L的な要素)」ばかりに目を奪われます。
しかし、B/Sの知識があれば、「この会社は自己資本比率が高く、1〜2年本業が赤字でもびくともしない体力があるか」「固定長期適合率が100%を超えており、資金繰りが逼迫していないか」を事前に入手可能な有価証券報告書等でチェックできます。給料の遅配や突然の倒産、リストラに巻き込まれるリスクを大幅に低減できます。
7-3. 投資における感情の排除と論理的判断
株式投資や資産運用を行う際、金融知識がないと「SNSで話題になっているから」「株価が上がっているから」という情緒的な理由で売買し、高値掴みや狼狽売りを引き起こします。
B/Sの指標(PBR、ROE、自己資本比率、当座比率など)を正しく理解していれば:
「割安性」の判断:企業の解散価値(純資産)に対して株価が割安か(PBR1倍割れなど)を客観的に評価できます。
「安全度」の確認:株価が暴落しても、豊富な現預金を抱えている安全な企業を選び抜くことができます。
8. まとめと次のステップ
財務指標は単なる算数の計算ではなく、「企業の行動・意思決定の軌跡」を数字という言語で物語っているものです。
財務分析のゴールデンルール
【分析のステップ】
  ステップ 1:【流動性】流動比率・当座比率・CCCで「明日倒産しないか」をチェック
  ステップ 2:【健全性】自己資本比率・固定長期適合率で「10年後も生き残れるか」をチェック
  ステップ 3:【効率性】総資産回転率・ROEで「資本を使って効率よく稼いでいるか」をチェック
数値の良し悪しを判断する際は、「単一指標だけで判断しない」「同業他社と比較する」「時系列(過去3〜5年)の変化を追う」という3原則を徹底してください。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。