
【完全ガイド】毎日の信用残データで株価の裏を読む!初心者向け需給分析のやり方と活用法
株式投資の世界において、多くの投資家は「業績(ファンダメンタルズ)」や「株価チャート(テクニカル)」に注目します。しかし、これらと同等、あるいは局面によってはそれ以上に株価の短期・中期的な動きを支配する第3の要素が存在します。それが「需給(売り手と買い手の資金とポジションのバランス)」です。
そして、その需給の歪みや市場参加者のリアルな懐事情を最もクリアに映し出すデータこそが「信用残(しんようざん)」です。
特に「日々の信用残データ」を観察する習慣をつけることで、チャートの形だけでは見抜けない「プロの罠」「個人投資家のパニック」「将来起こる爆発的な急騰や急落の予兆」を察知できるようになります。
本記事では、信用取引の初歩から、毎日公表されるデータの深い読み解き方、具体的な銘柄事例を模したシミュレーション、そして変化の激しい現代を生き抜くための「金融知識の本質的価値」まで、徹底的に深掘りして解説します。
 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:信用残データの基礎知識(仕組みと構造の完全理解)
まずは、信用残データを正しく読み解くための前提となる基礎知識を完璧に整理しておきましょう。
1-1. 信用取引の基本構造:「現物取引」との根本的な違い
現物取引とは、自分自身の保有する資金(自己資金)の範囲内で株式を購入し、売却する取引です。買った株は手元に残り、保有期限も存在しません。極端な話、購入した企業が倒産しない限り、何年でも何十年でも「塩漬け(含み損のまま保有すること)」にしておくことが可能です。
これに対し信用取引とは、証券会社に金銭や保有株式を「委託保証金(担保)」として預けることで、保証金の最大約3.3倍までの金額の取引が行える仕組みです。
信用取引には、大きく分けて以下の2つの手法が存在します。
【信用取引の2つの売買手法】

① 信用買い(買い建て)
  [仕組み] 証券会社から「資金」を借りて株式を買う。
  [予測]  今後、株価が「上昇する」と見込む。
  [決済]  後日、株を売却して返済する(反対売買)、または現金を支払って株を引き取る(現現引き)。

② 信用売り(売り建て / 空売り)
  [仕組み] 証券会社から「株」を借りて市場で売る。
  [予測]  今後、株価が「下落する」と見込む。
  [決済]  後日、市場で株を買い戻して株を返還する(反対売買)、または保有株を渡す(現渡)。
【信用取引の2つの売買手法】
① 信用買い(買い建て)
[仕組み] 証券会社から「資金」を借りて株式を買う。
[予測] 今後、株価が「上昇する」と見込む。
[決済] 後日、株を売却して返済する(反対売買)、または現金を支払って株を引き取る(現現引き)。
② 信用売り(売り建て / 空売り)
[仕組み] 証券会社から「株」を借りて市場で売る。
[予測] 今後、株価が「下落する」と見込む。
[決済] 後日、市場で株を買い戻して株を返還する(反対売買)、または保有株を渡す(現渡)。
1-2. 「信用買い残」と「信用売り残」が持つ二面性
市場で未決済のまま残っている信用取引の注文数量を「信用残」と呼びます。ここには重要な二面性が存在します。
信用買い残(買残):
現在の性質: 「株を買ったポジション」なので、現時点では株価に対する上昇圧力として働いた結果です。
将来の性質: 買い手は借りた資金を返さなければならないため、将来的に必ず「売却(売り注文)」という形で市場に放出されます。つまり、将来の潜在的な「売り圧力(供給)」です。
信用売り残(売残):
現在の性質: 「株を売ったポジション」なので、現時点では株価に対する下落圧力として働いた結果です。
将来の性質: 売り手は借りた株を返さなければならないため、将来的に必ず「買い戻し(買い注文)」という形で市場に出てきます。つまり、将来の潜在的な「買い圧力(需要)」です。
【重要原則】
「買残=将来の売り」「売残=将来の買い」という逆説的な視点を持つことが、需給分析のすべてのスタートラインとなります。
1-3. 制度信用取引における「6ヶ月の壁(期日)」
信用取引(制度信用取引)には、法律および取引所ルールにより「最長6ヶ月」という返済期限(期日)が設定されています。これが信用残データを分析する上で非常に強烈な意味を持ちます。
信用買いをした投資家:
いくら株価が下落して損失が膨らんでいても、6ヶ月以内には決済(反対売買または現引き)をしなければなりません。期限が近づくと、含み損を抱えた投資家による「諦めの投げ売り(損切り)」が強制的に発生しやすくなります。これが「期日向かい(きじつむかい)」と呼ばれる下落要因です。
信用売り(空売り)をした投資家:
いくら株価が上昇して含み損が膨らんでいても、6ヶ月以内には市場で株を買い戻して返却しなければなりません。株価が上がれば上がるほど損が無限大に膨らむため、期日を待たずにパニック的な買い戻しを迫られます。
第2章:「週次データ」と「日次(毎日)データ」の徹底比較
信用残データと一口に言っても、公表している機関や更新頻度によって内容が大きく異なります。ここでは、なぜ「毎日のデータ」を追う必要があるのかを比較解説します。
2-1. 東証発表「週次データ」の特徴と限界
一般的に投資専門誌やウェブサイトで掲載されている信用残は、東京証券取引所(東証)が集計し、毎週火曜日の夕方(16:30頃)に公表する「週次データ」です。
対象範囲: 全ての証券会社(店舗型・ネット証券含む)を通じた全体の信用取引残高。
網羅性: 100%(全市場の完全な実態を把握できる)。
最大の弱点(タイムラグ):
火曜日に公表されるデータは、「前週の金曜日時点」の残高です。つまり、火曜日の夕方にデータを見た時点ですでに「4営業日前の過去の情報」となっており、相場が急変している最中には「すでに手遅れ」となるケースが多々あります。
2-2. 日証金発表「日次(毎日)データ」の強みと活用法
一方、「日々のデータ」として最も重要視されるのが、日本証券金融(日証金)が営業日ごとに毎日夕方(17:00〜18:00頃)発表する「貸借取引残高(たいしゃくとりひきざんこう)」です。
対象範囲: 証券会社が顧客の信用取引の資金や株券を賄うために、日証金から借り入れを行った「貸借取引」の残高。
網羅性: 全体(東証ベース)の信用取引のうち、およそ3割〜5割程度(銘柄によって異なる)。
最大の強み(即効性):
「今日の相場で、信用取引のポジションがどう動いたか」が、その日の夜には判明します。 タイムラグがないため、翌日の寄り付き前の戦略立案にダイレクトに活用できます。
【東証週次データ vs 日証金日次データ 比較表】

| 項目 | 東証「二市場信用取引残高」 | 日証金「貸借取引残高」 |
| :--- | :--- | :--- |
| **公表頻度** | 毎週1回(火曜日夕方) | **毎日(営業日の夕方)** |
| **データの内容** | 前週金曜日時点の確定値 | **当日の取引結果(速報)** |
| **網羅性** | 100%(市場全体の残高) | 30%〜50%程度(日証金経由分) |
| **主な用途** | 中長期的な需給構造の把握 | **短期・デイトレ・急変検知** |
| **速報性** | 低い(最大4〜5日の遅れ) | **極めて高い(当日の夜判明)** |
【東証週次データ vs 日証金日次データ 比較表】
| 項目 | 東証「二市場信用取引残高」 | 日証金「貸借取引残高」 |
| :--- | :--- | :--- |
| **公表頻度** | 毎週1回(火曜日夕方) | **毎日(営業日の夕方)** |
| **データの内容** | 前週金曜日時点の確定値 | **当日の取引結果(速報)** |
| **網羅性** | 100%(市場全体の残高) | 30%〜50%程度(日証金経由分) |
| **主な用途** | 中長期的な需給構造の把握 | **短期・デイトレ・急変検知** |
| **速報性** | 低い(最大4〜5日の遅れ) | **極めて高い(当日の夜判明)** |
2-3. 熱狂の証「日々公表銘柄」と毎日データ
株式市場で投機的な資金が集まり、株価が乱高下するような銘柄に対しては、東証が「過熱警告」として「日々公表銘柄(ひびこうひょうめいがら)」に指定します。
日々公表銘柄に指定されると、通常は週1回しか出ない東証全体の信用残データが、例外的に毎日夕方に公表されるようになります。過熱銘柄の「リアルタイムな買いと売りのおしくら饅頭」を観察するための必須チェック項目です。
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:日々の信用残データから読み解く4つの相場シナリオ(具体例付き)
毎日の信用残データ(日証金データや日々公表データ)を分析する際、最も重要な指標が「信用倍率(貸借倍率)」と、日々の「増減の方向性」です。
3-1. 信用倍率(貸借倍率)の計算式と意味
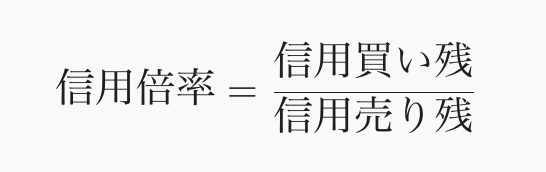
1.0倍超: 買い残が売り残より多い(将来の売り圧力が強い)。
1.0倍未満: 売り残が買い残より多い(売り超し状態。将来の買い圧力が強い)。
ここからは、日々の株価の動きと信用残の増減パターンを組み合わせた「4つの相場シナリオ」を、具体的な数値例を用いて深掘りします。
シナリオ①:【理想的な踏み上げ】株価上昇 + 売り残急増 + 買い残減少
株価が上昇しているにもかかわらず、毎日のデータで「信用売り残がどんどん増え、買い残が減っている」ケースです。
具体的数値例(A社:株価1,000円)
1日目: 株価1,000円|売り残:10万株|買い残:50万株(倍率5.0倍)
2日目: 株価1,080円|売り残:25万株|買い残:40万株(倍率1.6倍)
3日目: 株価1,150円|売り残:50万株|買い残:30万株(倍率0.6倍:売り超し)
背景の投資家心理と相場メカニズム
株価が上がったため、逆張り思考の空売り勢が「高すぎる、そろそろ下がるだろう」と新規で空売りを大量に入れます(売り残増)。
一方で、以前から信用買いをしていた投資家は、目標株価に達したため利益確定の売りを出して決済します(買い残減)。
結果として将来の売り圧力(買い残)が綺麗に掃除され、逆に「将来必ず買わなければならない注文(売り残)」が市場に大量に蓄積されます。
その後、さらに株価が上がると、空売り勢が一斉に含み損に耐え切れなくなり「損切りの買い戻し」を巻き起こし、株価が連日急騰する「踏み上げ相場(ショートスクイーズ)」へ発展します。
シナリオ②:【天井圏の過熱】株価急騰 + 買い残激増 + 売り残減少
株価が連日急騰している中で、毎日のデータで「信用買い残が爆発的に増え、売り残が減っている」ケースです。
具体的数値例(B社:株価500円の材料株)
1日目: 株価500円|買い残:20万株|売り残:20万株(倍率1.0倍)
2日目: 株価600円(ストップ高)|買い残:80万株|売り残:10万株(倍率8.0倍)
3日目: 株価700円|買い残:180万株|売り残:2万株(倍率90.0倍)
背景の投資家心理と相場メカニズム
連日の急騰ニュースやSNSでの話題化を見て、乗り遅れを恐れた個人投資家が信用取引(ハイレバレッジ)で一斉に飛びついて買い(イナゴ群がり)、買い残が激増します。
踏み上げを警戒した空売り勢は、危険を察知して一斉に撤退・買い戻しを完了させます(売り残減)。
この状態は、「将来売らなければならない含み益(または含み損)の買い注文」が市場に極限まで溜まりきった状態です。
新規で買う人がいなくなった瞬間、わずかな売りで株価が崩れ始め、含み損を抱えた個人投資家が一斉に投げ売りを開始。「ストップ安の連鎖」などの大暴落(天井打ち)を迎えます。
シナリオ③:【しこり形成(底なし沼)】株価下落 + 買い残激増 + 売り残減少
株価が右肩下がりに下落している最中に、毎日のデータで「信用買い残がどんどん増えている」ケースです。初心者が最も捕まりやすい危険なパターンです。
具体的数値例(C社:好決算期待が剥落したIT株)
1日目: 株価3,000円|買い残:30万株
2日目: 株価2,700円(大陰線)|買い残:70万株(新規買い+40万株)
3日目: 株価2,400円|買い残:120万株(新規買い+50万株)
背景の投資家心理と相場メカニズム
株価が下がったことを見た個人投資家が「安くなった!お得だ!」「決算で戻るはずだ」と考え、信用取引で逆張りの買いを入れます(ナンピン買い含む)。
しかし、株価は反発せずさらに下落。買った投資家全員が含み損を抱えます。
これがいわゆる「しこり(重い上値抵抗)」です。株価が2,500円、2,700円へ戻ろうとするたびに、含み損に耐えかねた投資家が「助かった!と同値(または軽微な損)で売ってくる」ため、上値が物理的に重くなり、反発できなくなります。
最終的に6ヶ月の期限が迫るか、追証(追加担保)に耐え切れなくなった投資家が強制的に決済させられ、「二番底・三番底」への下落トレンドが長期化します。
シナリオ④:【セリングクライマックス(大底入れ)】株価下落 + 買い残激減 + 売り残増加
株価がダラダラ下落、あるいは急落した最終局面に、毎日のデータで「買い残が劇的に減少し、売り残が増え始める」ケースです。
具体的数値例(D社:長らく低迷していた大型株)
1日目(底値圏): 株価1,500円|買い残:200万株(含み損の塩漬けが大量)
2日目(追証パニック): 株価1,300円|買い残:120万株(投げ売り発生:−80万株)
3日目(大底): 株価1,200円|買い残:50万株(投げ売り完了:−70万株)|売り残増
背景の投資家心理と相場メカニズム
株価の下落に耐えかねた個人投資家が、追証の回避や悲観の極致によってついに投げ売り(損切り)を実行します(買い残の急減)。
市場の「含み損を抱えた買いポジション」が一掃され、需給が劇的に改善します(「悪材料出尽くし」「アク抜け」)。
一方で、下落の勢いを見た弱気の空売り勢が追撃の売りを入れます(売り残増)。
この瞬間が相場の「大底(セリングクライマックス)」となり、投げ売りが出し切られたことで株価は急速に底打ち・反転へ向かいます。
≫ 無料講座:お金のプロが教える「初心者が毎月収入を得る投資の始め方」
第4章:日々の信用残データを活かした実戦トレードテクニック
ここでは、日々の信用残データを日課としてチェックし、トレードの成果に結びつけるための具体的な手順を解説します。
4-1. 実戦ステップ:毎日の「17:00ルール」
株式市場の取引が終了(15:30)した後、夕方17:00〜18:00にかけて日証金から発表されるデータを以下の手順でチェックします。
【夕方のデータチェック・フローチャート】

[STEP 1] 注目銘柄の日証金データ(貸借取引残高)を開く
  ↓
[STEP 2] 本日の「株価の騰落(陽線か陰線か)」を確認
  ↓
[STEP 3] 「新規売り」「新規買い」「返済売り」「返済買い」の内訳を見る
  ↓
[STEP 4] 需給の変化を判定
 ・株価上昇 + 返済買い&新規売り = 【健全な踏み上げ進行】→ 買い継続・追撃検討
 ・株価上昇 + 新規買い急増 = 【過熱警戒】→ 利益確定準備
 ・株価下落 + 新規買い急増 = 【しこり発生】→ 買い見送り・手仕舞い
 ・株価下落 + 返済売り激増 = 【投げ売り完了間近】→ 底打ち反転の監視
【夕方のデータチェック・フローチャート】
[STEP 1] 注目銘柄の日証金データ(貸借取引残高)を開く
↓
[STEP 2] 本日の「株価の騰落(陽線か陰線か)」を確認
↓
[STEP 3] 「新規売り」「新規買い」「返済売り」「返済買い」の内訳を見る
↓
[STEP 4] 需給の変化を判定
・株価上昇 + 返済買い&新規売り = 【健全な踏み上げ進行】→ 買い継続・追撃検討
・株価上昇 + 新規買い急増 = 【過熱警戒】→ 利益確定準備
・株価下落 + 新規買い急増 = 【しこり発生】→ 買い見送り・手仕舞い
・株価下落 + 返済売り激増 = 【投げ売り完了間近】→ 底打ち反転の監視
4-2. 逆日歩(ぎゃくひぶ)の発生に注目する
毎日の信用残データを追う上で絶対に外せないのが「逆日歩(品貸料:しなかしりょう)」です。
逆日歩とは:
空売りが激増し、証券会社や日証金で貸し出すための「株券」が不足した際、空売りをしている投資家が毎日支払わなければならないペナルティ料金(株のレンタル料)のことです。
逆日歩の恐ろしさとチャンス:
逆日歩は「1株あたり〇円/日」という形で毎日発生します。空売りをしている人は、株価が下がらなくても「持っているだけで毎日手数料を引かれる」ため、精神的に追い詰められます。
実戦活用:
日々のデータで「売り残が増加傾向にある銘柄」で逆日歩が発生・高額化したニュースが出ると、空売り勢が一斉に買い戻しに走り、株価が寄り付きからストップ高買い気配に張り付くような強烈な踏み上げが発生しやすくなります。
第5章:初心者が陥る信用残データの「3つの罠」
信用残データは強力な武器ですが、見方を誤ると大きな損失を被る罠が存在します。
罠①:日証金データは「市場の一部」に過ぎない
前述の通り、日証金の毎日データは全体の3割〜5割程度です。日証金のデータ上で「売り残が増えている」と見えても、ネット証券独自の「プレミアム空売り」や機関投資家の「立会外取引」など、日証金を通さない取引で買い残がそれ以上に増えている場合があります。
対策: 毎日の日証金データでミクロの動きを追いかけるとともに、週1回(火曜日)の東証データで全体像(マクロの需給)とのズレがないかを必ず答え合わせすること。
罠②:「信用倍率が低い=絶対に上がる」という誤解
「信用倍率が0.3倍で売り超しだから、これから絶対に高騰する(踏み上げが起きる)」と安易に買いを入れるのは危険です。
解説: 業績が著しく悪化している企業や、不祥事を起こした企業の場合、プロの機関投資家や個人が「合理的な理由(倒産リスクや大幅減益)」があって大量の空売りを入れています。この場合、踏み上げは起きず、そのまま株価が半値・10分の1へと暴落していくケースも多数存在します。
対策: 需給データだけでなく、必ず企業の「ファンダメンタルズ(業績やニュース)」を確認すること。
罠③:現物取引の「隠れ大口」は見えない
信用残データに表れるのは、あくまで「信用取引で行われた売買」のみです。
解説: 巨大な資金を持つ海外の機関投資家などは、基本的に「現物取引」で数百万株単位の買いや売りを静かに入れてきます。信用残データ上で「買い残が減って需給が良い」と見えても、裏で機関投資家が圧倒的な現物売りを浴びせている場合、株価は下がり続けます。
対策: 出来高(売買高)全体の膨らみと、信用残の変化の割合を比較して評価すること。
第6章:金融・投資知識を学ぶ本質的な重要性
ここまで「信用残データ」という、株式市場の需給を読み解く高度な分析手法について深く解説してきました。
最後に、なぜ初心者のうちからこうした専門知識を学び、金融・投資のリテラシーを高めていく必要があるのか、その「本質的な重要性」について整理します。
6-1. 情報の「非対称性」から自己の資産を守る
金融市場は、知識を持つ「プロ(機関投資家・ヘッジファンド)」と、知識を持たない「アマチュア(無知な個人投資家)」が同じ土俵で戦う厳しい世界です。
知識がない個人投資家は、SNS上の「この株が上がる!」という根拠のない噂や、株価が下がった理由もわからず「安くなったから」と安易に買い、プロが仕掛けた「しこり玉」や「はめ込み(高値掴ませ)」の犠牲になってしまいます。
信用残データのような需給の仕組みを正しく知ることは、自分の汗水流して稼いだ大切な資産を、市場の捕食者から守るための「鎧(よろい)」と「盾」を手に入れることに他なりません。
6-2. 資本主義の構造的ルール:r > g の現実
フランスの経済学者トマ・ピケティが著書『21世紀の資本』で証明した著名な不等式が存在します。
r(Capital Income Ratio): 資本収益率(投資によって得られる資産の成長率:平均4〜5%)
g(Economic Growth Rate): 経済成長率・労働賃金の上昇率(平均1〜2%)
この不等式が意味するのは、「労働によって得られる給与の伸び($g$)よりも、資産を投資運用して得られる富の伸び($r$)の方が、歴史的に常にはやい」という資本主義の冷酷な真実です。
ただ真面目に働いて預金をするだけでは、インフレーション(物価上昇)によって実質的な資産価値が目減りしていく時代を迎えています。金融や投資の知識を体系的に学ぶことは、資本主義社会というルールの中で自分の人生の選択肢を広げ、自由を獲得するための必須の教養なのです。
6-3. 感情に左右されない「データ駆動型」の意思決定力を養う
投資において最大の敵は、市場でも他者でもなく、自分自身の「感情(恐怖と強欲)」です。
強欲: 株価が上がると「もっと儲けたい」と判断力を失い、天井圏でリスクを無視して買いに走る。
恐怖: 株価が下がると「恐ろしい」とパニックになり、大底で投げ売りしてしまう。
しかし、日々の信用残データ、決算数値、金利や為替といった客観的な指標を追う習慣を身につけると、「感情」ではなく「事実(データ)」に基づいて冷徹に判断する思考体力が培われます。
「データを見る →需給の背景を考察する →仮説を立てる → 小さく実行する → 結果を検証する」
この投資における一連のフレームワークは、株式投資だけでなく、日常のビジネスにおける意思決定、キャリア選択、人生の重要なリスク管理のすべてに応用できる最強のポータブルスキルとなります。
総合まとめ
「信用残データ」を毎日の習慣として追いかけることは、株式市場という巨大な海を航海するための「高性能なレーダー」を手に入れることと同じです。
信用買い残=将来の売り圧力、信用売り残=将来の買い圧力という逆説の構造を理解する。
毎日の日証金データを活用し、当日の株価騰落と「新規・返済」の内訳から投資家心理を読み解く。
株価急騰時の「売り残増加(踏み上げ予兆)」や、株価下落時の「買い残増加(しこり形成)」などのパターンを実戦に活かす。
単なるテクニックにとどまらず、金融知識全般を高めることで、自らの資産を守り抜く強固なマネーリテラシーを構築する。
最初はデータの一覧表を見ても数字の羅列に思えるかもしれません。しかし、自分が気になっている銘柄の数値を毎日ノートやアプリでメモし、株価の動きと照らし合わせることから始めてみてください。
数週間、数ヶ月と続けるうちに、チャートの背景で躍動する「買い手と売り手の心理の葛藤」が手に取るように見えてくるはずです。その学びの積み重ねこそが、あなたが一生モノの投資力を手に入れるための最も確実に目に見える一歩となります。
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。