


サラリーマンが最速で資産1億円を目指す超実践ロードマップ|新NISA×テンバガー攻略法
「毎月の給料からコツコツ貯蓄するだけでは、1億円なんて夢のまた夢」——そう諦めてはいませんか?
確かに、平均的なサラリーマンの給料や昇給スピードだけで純資産1億円(=野村総合研究所の定義における「富裕層」)に到達するのは至難の業です。しかし、サラリーマンという立場が持つ「安定した信用力」「毎月の定額キャッシュフロー」「社会保険や福利厚生による強固なセーフティネット」を最大限に活用し、正しく再現性のある投資戦略を組み立てれば、個人でも「最速」で1億円をつくり上げることは十分に可能です。
本記事は、資産形成の基本戦略から、積立投資(インデックス)と個別株(成長株)の役割分担、10倍株(テンバガー)の発掘・スクリーニング手順、新NISAをフル活用したコア・サテライト運用、損切りやリスク管理、そして配当金の再投資戦略や金融リテラシーまで、1億円到達に必要なすべての知見を体系的に網羅した長編ロードマップです。
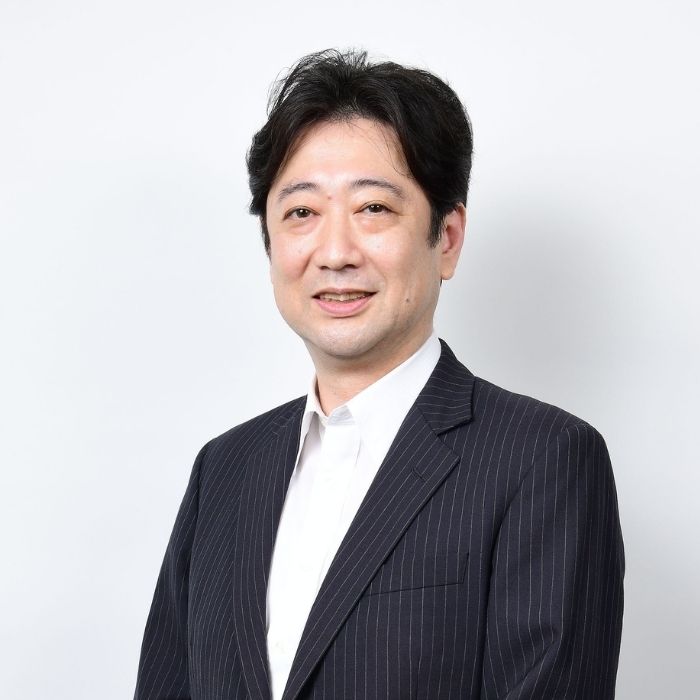 監修者:市川雄一郎
GFS校長。CFP®。1級ファイナンシャル・プランニング技能士(資産設計提案業務)。日本FP協会会員。日本FP学会会員。 グロービス経営大学院修了(MBA/経営学修士)。
日本のFPの先駆者として資産運用の啓蒙に従事。ソフトバンクグループが創設した私立サイバー大学で教鞭を執るほか、講演依頼、メディア出演も多数。著書に「投資で利益を出している人たちが大事にしている 45の教え」(日本経済新聞出版)
公式X アカウント 市川雄一郎@お金の学校 校長
第1章:「最速で1億円」を達成するための現実的ロードマップ
「最速」で1億円に到達するためには、まず現状の資産規模に応じた戦略の切り替え(フェーズ移行)を理解する必要があります。投資資産が少ない時期と、資産が育ってきた時期では、取るべきリスクとフォーカスすべき指標がまったく異なるからです。
【第1フェーズ:資産形成期】(0円 ~ 500万円)
 └ 入金力の極大化 + 新NISAによる「つみたて投資」で土台構築

【第2フェーズ:資産ブースト期】(500万円 ~ 3,000万円)
 └ 核心となる戦略:インデックス積立(守り) + 小型成長株/テンバガー狙い(攻め)

【第3フェーズ:資産加速・防衛期】(3,000万円 ~ 1億円)
 └ 複利効果の爆発 + 安定高配当株・インデックス中心へのシフト
【第1フェーズ:資産形成期】(0円 ~ 500万円)
└ 入金力の極大化 + 新NISAによる「つみたて投資」で土台構築
【第2フェーズ:資産ブースト期】(500万円 ~ 3,000万円)
└ 核心となる戦略:インデックス積立(守り) + 小型成長株/テンバガー狙い(攻め)
【第3フェーズ:資産加速・防衛期】(3,000万円 ~ 1億円)
└ 複利効果の爆発 + 安定高配当株・インデックス中心へのシフト
1. サラリーマン最大の武器「人的資本」と「レバレッジ」
サラリーマン投資家が持つ最大の強みは、何があっても毎月決まった日に給与が振り込まれる「人的資本(労働によるキャッシュフロー)」です。
投資資金の定額補給能力:相場が暴落した際、専業投資家は生活資金の枯渇や資金ショートの恐怖と戦う必要がありますが、サラリーマンは本業の収入から淡々と追加投資を行えます。
制度活用と信用力:社会的信用を活用した住宅ローンや、新NISA(非課税制度)などを組み合わせることで、リスクを抑えながら資産効率を高められます。
2. 資産規模別の3ステップ・フェーズ詳細解説
【第1フェーズ:資産形成期】(資産0円 〜 500万円)
このフェーズにおける最大の最優先事項は、投資のリターン(%)ではなく「絶対的な入金力(毎月の投資可能資金)」の確保です。
なぜ入金力なのか?
資産が100万円のとき、年利10%という驚異的なパフォーマンスを出しても年間利益は10万円にしかなりません。しかし、固定費を見直して毎月3万円(年間36万円)の入金を追加できれば、投資パフォーマンスの3.6倍もの資金が積み上がります。
具体的な行動計画
固定費の徹底削減:大手キャリアから格安SIMへの乗り換え(月5,000円削減)、不要な生命保険・外貨建て保険の解約(月1万〜2万円削減)、サブスクリプションの整理。
先取り投資の徹底:給与が入った瞬間に「毎月○万円」を自動で証券口座に振り替える仕組みを作ります。
新NISAのフル活用:つみたて投資枠を使い、全世界株式(オール・カントリー)またはS&P500インデックスファンドを毎月定額で購入します。
【第2フェーズ:資産ブースト期】(資産500万円 〜 3,000万円)
資産が500万円を超えてくると、ようやく投資による運用の成果(含み益や配当)が目に見える形になってきます。ここで「最速1億円」を達成するためのエンジンを導入します。
核心となる戦略:「コア・サテライト運用」
資産の60〜70%はインデックス投資(コア)で堅実に運用しつつ、30〜40%を「日本の小型成長株(サテライト)」に配分します。
なぜ小型成長株なのか?
インデックス投資(平均年利5〜8%)だけでは、1億円到達までに25年〜30年かかります。2倍、5倍、10倍へと化ける可能性のある小型成長株をポートフォリオに組み込むことで、この期間を10年〜15年にまで大幅に短縮(ブースト)させます。
【第3フェーズ:資産加速・防衛期】(資産3,000万円 〜 1億円)
資産が3,000万円を超えると、「複利の爆発(お金がお金を産む現象)」が本格化します。
入金力を超える運用益
3,000万円を年利7%で運用できた場合、年間の運用益は210万円となります。これは、サラリーマンが年間で捻出する入金額と同等以上の規模です。
戦略のシフト(攻めから守りへ)
ここからはリスクの高い個別株の比率を徐々に下げ、インデックスファンドや高配当株・債券などの「守りの資産」へ段階的にシフトします。1億円到達が見えてきた段階での無理なハイリスク投資は避け、再現性の高い運用でゴールに滑り込みます。
第2章:積立投資 vs 個別銘柄投資 —— 役割と構造の違い
最速で1億円を目指すにあたり、「積立投資(インデックス投資)」と「個別銘柄投資」のどちらか一方だけを選ぶ必要はありません。両者のメリット・デメリットを正しく理解し、最適な役割分担を行うことが最短ルートとなります。
1. 積立投資(インデックス投資)の構造的理解
全世界株式(オール・カントリー)やS&P500などの指数に連動するファンドに、毎月一定額を投資する方法です。
長所(メリット)
圧倒的な再現性と手間の少なさ:企業の財務分析や銘柄分析が不要。仕事や趣味に時間を使いながら運用が可能。
究極の分散投資:1本のファンドを買うだけで、世界中の何千社もの企業に分散投資でき、個別企業の倒産リスクを回避できる。
感情の排除:ドル・コスト平均法により、高値掴みや底値での狼狽売りを防ぎやすい。
短所(デメリット)
短期間での爆発力がない:市場平均(年利5〜8%程度)を超えることはできないため、最速で資産を増やす推進力としては弱い。
2. 個別銘柄投資(成長株投資)の構造的理解
成長力の高い特定の企業(主に中小型株)を選別し、集中して投資する方法です。
長所(メリット)
圧倒的な資産拡大スピード:優れたビジネスモデルを持つ企業に投資できれば、数年で株価が数倍〜10倍(テンバガー)に化ける。
大きな資金効率:短期間で資産のステージを一段引き上げることができる。
短所(デメリット)
高度な知識とリスク管理が必要:業績悪化や決算の不満により、株価が半減・暴落するリスクがある。
労力と時間の消費:決算書の読解、IR情報の確認、競合他社比較など、継続的なリサーチが不可欠。
3. 両者の比較とバランス
| 項目 | 積立投資(インデックス) | 個別銘柄投資(成長株) |
| 主な目的 | 資産の土台形成・確実な保全 | 資産の爆発的拡大(ブースト) |
| 期待リターン(年利) | 5% 〜 8% | 20% 〜 100%超(銘柄次第) |
| 最大ドローダウン(下落幅) | -30% 〜 -50%(リーマンショック級) | -50% 〜 -80%(個別要因含む) |
| 必要な学習時間 | 月に数分(ほぼ不要) | 週に3〜5時間以上(決算確認など) |
| 1億円達成における役割 | 守りの要(コア) | 攻めのエンジン(サテライト) |
・投資で収入を得たい、資産を増やしたい YES or NO
・リスクはできるだけ抑えたい YES or NO
・投資先の見極め方を知りたい YES or NO
・成功している投資家と接点が欲しい YES or NO
・物価上昇への対策には投資が必要と考えている YES or NO
第3章:投資のリスクを正しく恐れ、コントロールする方法
投資の世界における「リスク」とは、日常語で使われる「危険」という意味ではなく、「リターン(収益)の振れ幅の大きさ」を意味します。リスクを完全にゼロにすることは不可能ですが、構造的にコントロールすることは可能です。
1. サラリーマン投資家が直面する4大リスク
価格変動リスク(Market Risk):株価が下落し、投資元本を割り込むリスク。景気動向や金利政策、世界情勢によって引き起こされます。
信用リスク(Credit Risk):投資先企業が業績不振に陥り、最悪の場合、倒産や上場廃止になるリスク。
集中リスク(Concentration Risk):1つの銘柄や特定のテーマ(例:AI関連、バイオ関連)に資金を集中させすぎた結果、そのセクターが失速した際に資金の大部分を失うリスク。
心理・行動リスク(Behavioral Risk):暴落時に恐怖心から最も安い局面で株を売ってしまう「狼狽売り」など、感情が引き起こす損失。
2. リスクを極限まで下げる「4つの管理原則」
① 生活防衛資金の完全分離
投資を開始する前に、必ず「生活防衛資金」として月々の生活費の6ヶ月〜1年分(例:生活費月25万円なら150万〜300万円)を現金で確保してください。この資金があるからこそ、株価が暴落した際にも「生活に支障はない」と割り切り、冷静に対応できます。
② 時間の分散(ドル・コスト平均法)
一括で全資金を投入するのではなく、毎月定額で購入することで、平均購入単価を抑えることが可能です。
③ ポートフォリオのリバランス
半年に1回、あるいは1年に1回、ポートフォリオの比率をチェックします。株価の上昇によって個別株の比率が高くなりすぎた場合、一部を売却して積立インデックス口座に移すなど、最初の「コア・サテライト比率」を保つよう調整します。
④ 鉄の「損切り(ストップロス)」ルールの設定
個別株投資においては、「自分の分析が間違っていたこと」を早期に認め、損失を限定することが最重要です。
推奨損切りルール案:
買値から「-8% 〜 -10%」に達したら、理由を問わず機械的に売却して手仕舞う。
企業の決算で「成長ストーリーの根幹(売上高の成長率低下など)」が崩れた場合は即座に売却する。
第4章:最速1億円の原動機 —— テンバガー(10倍株)の選び方・ツール操作・分析法
最速で資産1億円を達成するための強力なエンジンとなるのが、株価が10倍以上に跳ね上がる「テンバガー(10倍株)」の獲得です。過去の10倍株を分析すると、明確な共通点(成功のパターン)が存在します。
1. テンバガー候補を見つける「4つの基本条件」
過去の10倍株の約8割が満たしていた黄金の数値水準です。
| 項目 | 設定するスクリーニング条件 | なぜこの条件が必要か?(根拠) |
| 時価総額 | 300億円以下(理想は100億円以下) | 巨大企業(数兆円)が10倍になるのは困難。小型株ほど跳ね上がる余地が大きい。 |
| 売上高変化率 | 前期比 +20%以上(来期予想も同様) | 株価の長期的な原動力は事業規模(売上)の拡大。年20%伸びれば約3.8年で2倍。 |
| 営業利益率 | 10%以上(理想は15%以上) | 高い利益率は「独自性」や「強固な参入障壁」があり、価格競争に巻き込まれていない証拠。 |
| 創業者比率 | 創業者/現社長が筆頭株主(株保有10%〜) | 経営判断がスピーディで、株価の上昇が経営者自身のメリットに直結する。 |
2. ツール別・具体的なスクリーニング操作手順
① 「株探(カブタン)」を使った最速スクリーニング(無料)
② 「マネックス証券 銘柄スカウター」を使った詳細スクリーニング(推奨)
3. 決算書(IR資料)で確認すべき定性チェックと事例分析
スクリーニングで絞り込んだ後、各企業の「決算短信」や「決算説明資料」を読み解きます。
ストック型ビジネスモデルか?:毎月安定した定額収入が入るサブスクリプション型(解約率1%未満)や保全・メンテナンス型を優先。
獲得可能な市場規模(TAM)が大きいか?:人手不足解消DX、クラウド化、医療テクノロジーなどメガトレンドの追い風があるか。
【具体例:架空の小型IT企業「A社」の評価シミュレーション】
基本スペック:時価総額60億円 / 主力事業:中小企業向けクラウド労務管理ソフト(サブスクモデル) / 社長:創業者(自社株45%保有)
財務推移:前期売上高15億円(+28%)、今期予想20億円(+33%)、営業利益率18%、月次解約率0.8%
分析評価:時価総額が小さく、解約率が極めて低いストック型で高成長が続いている。創業者シェアも高く、条件を完璧に満たすテンバガー候補。
▼「現在のあなたの目標」を一つ選んでみてください▼
第5章:新NISAのフル活用術 —— 成長投資枠とリスク管理
新NISAの成長投資枠(年間240万円・生涯最大1,200万円)を活用した投資は、得られる利益が完全非課税になる反面、「損益通算・繰越控除が不可能」というNISA特有の注意点があります。
1. 新NISA特有の注意点「損益通算ができない」
通常口座(特定口座)なら、A銘柄の50万円の損失とB銘柄の50万円の利益を相殺(損益通算)できます。
しかし新NISA口座では損益通算ができません。100万円の損失を出して売却しても税務上は「最初から損失など存在しなかった」扱いとなり、他の利益と相殺できず、非課税枠を無駄にして終わります。
2. コア(守り)銘柄の選定基準
成長投資枠の60%〜75%(コア)を支える銘柄には、以下の5つの特徴を持つ企業を選びます。
強固な参入障壁(モート):業界首位のブランド力や高いスイッチングコストを持つ。
「連続増配」または「累進配当」宣言:減配をせず、増配・維持のみを行う方針を明記している(配当性向30%〜50%で無理がない)。
ディフェンシブ性:通信、日用品、金融、インフラなど景気後退期にも需要が落ちない。
鉄壁の財務:自己資本比率50%以上、豊富なキャッシュ(実質無借金)。
高ROEとPBR改善意欲:自社株買いや増配に積極的。
3. 投資信託の「内部再投資」vs 個別株の「配当金再投資」の真実
新NISAで配当金を「再投資する」場合、構造の違いを理解しておく必要があります。
投資信託の「内部再投資」: ファンド内で勝手に配当が組み入れられるため、NISAの非課税枠(1,800万円)を1円も消費しません。複利効果を最も効率よく最大化できます。
個別株・ETFの「配当金再投資」: 一度現金で配当金を受領するため、それを買い直す際に年間非課税枠を消費します。また、受け取る場合は「株式数比例配分方式」に設定しておかないと約20%課税されるため注意が必要です。
第6章:実効性を高める注文実務 —— 「逆指値注文」の設定手順
ネット証券で損失を10%以内に抑えるためには、購入後に「買値から10%低い株価」を指定して「逆指値(ぎゃくさしね)注文」を発注しておくのが最も確実です。
例えば、1株 2,000円 で購入した株の場合、10%下の1,800円をトリガー株価に設定します。
主要ネット証券での設定手順
① SBI証券(アプリ「SBI証券 株」)
ポートフォリオから対象銘柄を選択し「売却」をタップ。
注文種別で「逆指値」を選択。
条件を「市場価格が 1,800円以下 になったら 成行(なりゆき)」と指定。
期間を「期間指定(最長)」にし、口座区分を選択して発注。
② 楽天証券(アプリ「iSPEED」)
保有銘柄一覧から対象銘柄の「売却注文」を選択。
執行条件で「逆指値」を選択。
条件を「1,800円以下 になったら 成行」と指定。
有効期限を「期間指定」で最長にセットし、発注完了。
【超重要な注意点】
逆指値の執行条件は「指値」ではなく「成行」を選択してください。決算発表後などの急落時に株価が指定価格を飛び越えて一気に下落した場合でも、確実に売却して損失を確定させることができます。
第7章:お金の教養(金融・投資リサーチ)がもたらす最大の価値
投資手法や銘柄選びのテクニック以上に重要なのが、「金融リテラシー(お金の知識)」です。
知識がない投資は「単なるギャンブル」になる:噂やSNSの推奨銘柄に飛びつく投資は再現性がありません。ビジネスモデルや財務分析に基づく投資こそが長期的な成功をもたらします。
資産を守り抜く防衛リテラシー:資産が増えると、高手数料の金融商品や詐欺的案件のターゲットになりやすくなります。正しい知識が最大の防御壁です。
本業(サラリーマン)との強力な相乗効果:決算書を読み事業の優位性を分析するスキルは、本業のビジネスセンス向上(昇進・給与アップ=入金力増加)に直結します。
第8章:まとめと今日から始めるアクションプラン
サラリーマンが最速で資産1億円を築くための道のりは、魔法のような一発逆転ではなく、緻密な戦略と規律ある行動の積み重ねです。
今日のファーストステップ
現状の収支を把握し、毎月の投資可能額(入金力)を算出する。
新NISA口座を開設し、インデックスファンドの自動積立を設定する。
株探や銘柄スカウターで、時価総額300億円以下・売上成長率20%以上の銘柄を1つ検索してみる。
逆指値注文(-10%)を徹底し、感情を挟まない投資規律を身につける。
「1億円」という目標は遠く見えますが、最初の1,000万円を超え、3,000万円を超えたとき、複利と成長株のパワーによって世界が全く違って見えてくるはずです。今日から最初の一歩を踏み出してみましょう!
「投資の勉強を何からやっていいかわからない」「投資で資産を作りたい、収入を増やしたい」
そんな時は無料で視聴できるオンライン講座「GFS監修 投資の達人講座」をまずはお試ししてください。
投資の達人になる投資講座は、生徒数50,000人を超え講義数日本一の投資スクールGFSが提供する無料オンライン講座です。プロの投資家である講師が、未経験者や苦手意識がある人でも分かるように、投資の仕組みや全体像、ルールを基礎から図解を交えて解説します。
投資の勉強をなるべく効率よく始めたい人は、ぜひ一度ご視聴ください。
【重要】免責事項
投資判断の最終責任: 本記事で紹介している銘柄やセクター、分析内容は、情報提供および学習の啓発のみを目的としており、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定は、必ずご自身の判断と責任で行ってください。
成果の非保証: 過去のデータや予測は、将来の投資成果を保証するものではありません。市場環境の変化により、資産が減少するリスクがあります。
情報の正確性: 2026年時点の情報に基づき作成されていますが、その正確性や完全性を保証するものではありません。最新の業績やニュースは、必ず各企業のIRサイトや一次資料でご確認ください。
損失の補償: 本記事の内容に基づいて被ったいかなる損害(直接的・間接的を問わず)についても、筆者は一切の責任を負いません。


